我的網誌
T1能源因J.P.摩根給予中立評級及五美元目標價而下跌。分析師指出公司面臨的風險相對較高,但仍具備潛在優勢。
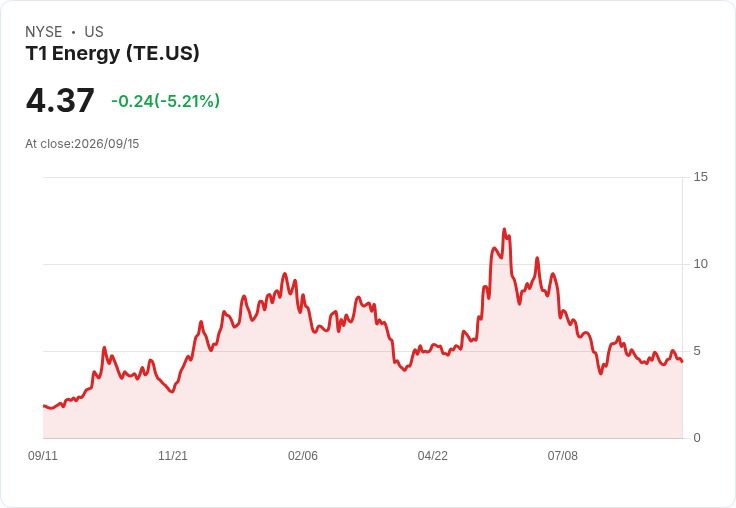
在週一的交易中,T1能源(TE)股價驟降5.2%,原因是J.P.摩根啟動了對該公司的中立評級,並設定了五美元的價格目標。分析師Mark Strouse表示,儘管T1能源在美國太陽能製造業擁有良好位置,將受益於政府倡議,但目前的風險與回報似乎相對平衡。

Strouse提到,T1能源所需約5億美元的G2首期資本支出中,有大量融資尚未簽約,這成為影響股價的一個壓力點。在競爭激烈的太陽能模組製造市場中,他認為T1的優勢主要來自其運營中的5GW美國模組製造設施,以及預計在2027年第一季開始生產的美國電池製造設施,後者容量從最初的2.1GW可擴充套件至超過5GW。此外,公司還與Hemlock和Corning簽訂了長期供應協議,以獲取美國多晶矽和晶圓。
分析師強調,這些特徵使得T1能源有望從美國45X製造稅收抵免中獲利,同時也滿足尋求減少進口依賴的客戶需求。不過,投資者仍需謹慎觀察即將到來的關鍵催化劑,包括成功的資金籌集活動及G2產量的提升執行。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關股票