我的網誌
AI建設推升資料中心與電網投資熱潮,從美國變壓器產能擴張到越南與奧地利鐵道數位化,全球基礎設施進入高強度資本支出周期。聯準會警告供應鏈與價格壓力恐持續,能源與利率風險交織,投資人須重新評估科技與基建相關資產的風險報酬。
人工智慧建設正引爆一場「看不見的基建革命」。在市場目光緊盯晶片巨頭如 NVIDIA(NVDA)、Microsoft(MSFT) 的同時,真正支撐 AI 運算的,是電力、變壓器、鐵路與通訊等龐大而緩慢的實體投資鏈。這股浪潮正在改寫全球資本流向,也逐步牽動通膨與利率路徑,成為金融市場不容忽視的新風險源。

近期公開談話中,美國聯準會(Fed)內部已明確點出這股壓力。里奇蒙聯準銀行總裁 Tom Barkin 表示,自 7 月到 9 月的聯邦公開市場委員會(FOMC)會議之間,失業率偏低、經濟持續成長、通膨仍明顯高於 2% 目標,「這正是我們調整立場的理由」。他直言,市場過去期待供給面衝擊會自行消退,但包括新關稅、中東衝突,以及持續擴大的 AI 建設,都讓供應鏈壓力延續。「AI build-out continues to stress those supply chains」,在他與企業往來的實務觀察中,企業調漲價格的阻力比疫情前更小,整體物價壓力正在累積。
這股壓力在電力與基礎設施領域表現得尤為明顯。加拿大變壓器製造商 Hammond Power Solutions(HMDPF) 宣布,為因應資料中心專案需求飆升,已在美國德州 Fort Worth 簽下長期租約,興建新製造工廠。公司預期,2027 年第 4 季開始初期生產後,該廠可新增約 2.5 億加幣(約 1.78 億美元)的年產能,並計畫投入 5,000 萬加幣用於設備與投產。國家銀行金融分析師形容,此舉是明確利多,有助緩解產能瓶頸、深化對美國客戶的服務與市場滲透。執行長 Adrian Thomas 更指出,大型資料中心、電氣化與電力基礎建設專案,正在持續推升變壓器需求。
除了電力端,交通與鐵道系統也迎來數位化與高鐵投資潮。Siemens(SIEGY) 旗下 Siemens Mobility 宣布拿下兩大合約:其一是與越南 VinSpeed 達成最高 10 億歐元的協議,供應 10 列 Velaro Novo 高速列車及號誌、電氣化系統與技術顧問服務,為越南未來長程高鐵網奠定技術標準;另一份約 23 億歐元的合約,則協助奧地利鐵路公司全面數位化道岔與號誌系統,整合列車控制與網路安全。這些投資顯示,不論是新興市場或成熟歐洲鐵道網,都在同步升級,以因應更密集的運輸與能源調度需求。
在金融市場,這股基建與 AI 需求浪潮也透過資本市場反映。Hammond Power 股價在多倫多盤中大漲 8.9%,顯示投資人已開始為「電力基建供應鏈」定價。同時,美股中追蹤工業、原物料與能源的 Vanguard 相關 ETF,包括 Vanguard Industrials ETF(VIS)、Vanguard Materials ETF(VAW)、Vanguard Energy ETF(VDE) 等,持續配發股利與反映景氣循環與資本支出預期;雖然這些配息資訊本身較屬常態,但在 AI 推動的長期 Capex 週期下,相關板塊的防禦與成長屬性有可能被重新評估。
能源價格面則為這波投資帶來另一條變數。受到中東情勢與美伊談判影響,近幾日油價明顯回落。國際指標 Brent 原油 11 月期貨跌至約每桶 98.51 美元,美國 WTI 原油亦滑落至約 89.59 美元。市場傳出伊朗曾釋出願在美國解除封鎖後七天內重開霍爾木茲海峽的訊息,隨即遭伊朗官方媒體否認;沙烏地阿拉伯則啟動東西向管線並準備由紅海 Yanbu 港重啟出口,以繞開霍爾木茲風險。BankPro 執行長 Paolo Broccardo 指出,五個交易日累跌近 12% 的油價,再度從每桶 100 美元以上的「干預區間」拉回,顯示各方在價格太高時有強烈的「和平誘因」。這樣的波動對能源投資與 AI 電力成本皆構成重要變因。
在利率與通膨前景上,Barkin 提出兩條路徑:若消費者支出遇到天花板、投資熱潮降溫、市場修正與就業轉弱,通膨可能自行快速下降;但若暫時性衝擊持續延長、成本壓力再起、需求強勁繼續轉嫁到售價,則通膨將更為頑固,聯準會可能不得不進一步升息。市場目前透過 CME FedWatch 工具預估 10 月會議再升息一碼(25 個基點)的機率約 55.4%,預測市場平台 Kalshi 上類似賭注則約 51%。在他看來,管理聯準會雙重使命(充分就業與物價穩定),就像管教青少年,「永遠不能太自信自己完全了解狀況」,只能不斷追問、觀察所有訊號,維持在正確軌道上。
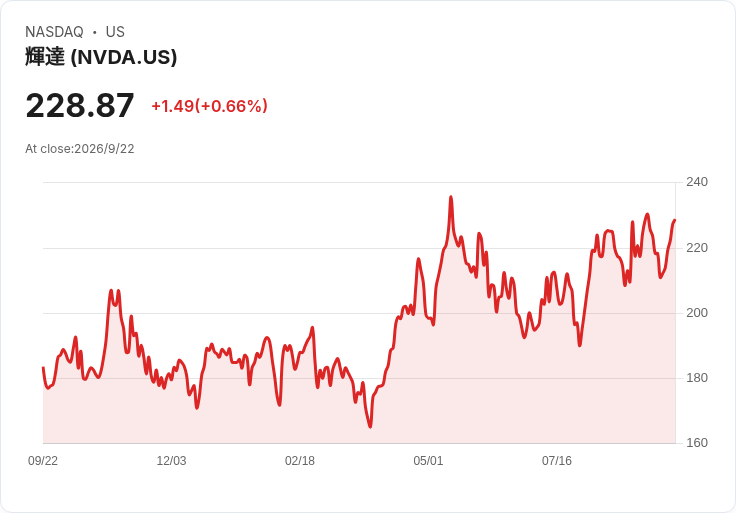
對投資人而言,AI 相關標的如 NVIDIA(NVDA)、Microsoft(MSFT)、Apple(AAPL)、Amazon(AMZN)、Meta(META) 雖仍是資金追逐焦點,但真正決定其長期獲利與估值的,恐怕是背後看似不起眼、卻高度資本密集的電力與基建系統能否跟上。當變壓器廠因資料中心需求而大舉擴產、高鐵與鐵道系統全面數位化、能源供應在地緣政治與外交角力下起伏,科技股的高估值背後其實綁著電價、利率與通膨三重風險。未來幾年,全球可能走向「高科技+高基建+高利率」的複合環境,如何在這樣的組合中找到兼具成長與防禦的投資配置,將是市場下一個重要課題。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。