我的網誌
在利率飆升、宏觀不確定加劇之際,美股表面走多、內部卻劇烈分化:散戶退居邊線,機構投資人加碼精選 AI 個股與選擇權操作;市場廣度創下自網路泡沫以來新低,AI 資本支出撐起獲利卻恐難長久,華爾街改以「賭個股波動」取代押注整體大盤。
美股近期看起來風平浪靜,標普 500 指數(S&P 500,代碼:SP500)年內仍有雙位數漲幅,卻在表面繁榮下暗流洶湧:散戶買氣退潮,機構投資人重新掌舵,AI 投資熱潮更把市場撕裂成少數贏家與大批落後股,讓華爾街掀起一波「押個股、避大盤」的新操作風潮。

首先值得注意的是資金結構的劇變。根據 Vanda Research 數據,面對美國 10 年與 30 年期公債殖利率衝上十多年高點,多數散戶選擇退到場邊,S&P 500 中散戶交易量占比已從近一年前的高峰滑落,目前甚至比五年平均低逾 3 個百分點。曾在 2025 年藉「逢低買進」翻身的散戶,如今明顯降溫,象徵過去「散戶大軍主導行情」的階段暫告一段落。
與此同時,機構投資人卻沒有隨風收手。Vanda 策略師 Viraj Patel 指出,近期大戶在股票與選擇權的部位相當「有韌性」,即便利率快速上升,機構投資人仍持續偏多操作。選擇權交易方面,大戶的流量甚至約為一般九月水準的三倍。Patel 強調,宏觀不確定性並未阻止他們承擔風險,只是讓投資行為變得更加挑剔與精準,選股難度顯著提升。
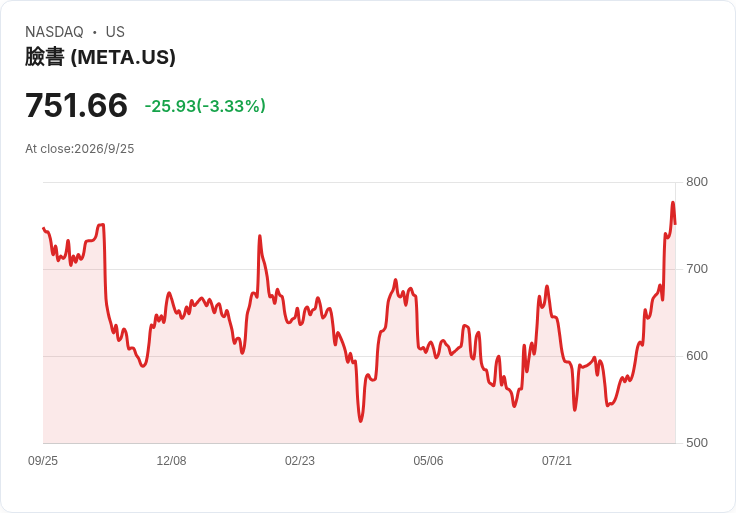
這種「寧精不廣」的態勢,在 AI 題材上表露無遺。Patel 指出,大戶在波動中鎖定特定 AI 概念股加碼,其中以 Meta Platforms(META)最受矚目。該公司推出 Muse 個人 AI 代理與 Muse Charm 裝置後,股價在一週內飆漲近 13%,成為近期 AI 故事的新焦點。這顯示機構資金對 AI 的態度不是盲目追風,而是圍繞少數被認為有實際產品與商業模式落地的標的集中火力。
不過,如果只看指數表現,很容易誤判為「全面牛市」。Goldman Sachs 指出,標普 500 今年上漲約 14%,最近距離 8 月創下的歷史高點不到 1%,但指數成分股的中位數股價卻仍低於各自 52 週高點約 16%。其市場廣度指標更跌至自網路泡沫以來最低,意味漲勢高度集中在少數 AI 領頭羊與高獲利族群,多數股票其實尚未跟上。
Goldman 的美股情緒指標更顯示出「漲得心虛」的矛盾氛圍。這項綜合機構、散戶與海外投資人部位的指標跌至 -0.9,與今年 3 月低點相當,反映整體持股部位仍偏保守,若經濟與利率前景明朗,還有空間加碼。換言之,指數漲了,但投資人心裡的「底氣」卻不厚,為未來進一步上漲留下火藥庫,同時也埋下回檔波動的風險。
在估值方面,標普 500 目前預期本益比約 19 倍,接近 10 年平均,較一年前明顯收斂。Goldman 指出,這並非因為股價大跌,而是市場對未來獲利預期大幅上調,推高分母,使得整體評價看似合理。但真正讓投資人猶豫的是:眼前亮麗的獲利水準能否持續?
關鍵就在 AI 投資浪潮。Goldman 估算,今年雲端巨頭(hyperscalers)資本支出規模恐高達 8,000 億美元,巨額資本正湧入半導體與 AI 基礎架構供應鏈,被認為貢獻了約一半的 S&P 500 獲利成長。然而,這波「資本支出紅利」終究難以長期維持,一旦 AI 投資成長放緩、折舊成本墊高,加上目前支撐晶片毛利率的供給短缺逐步緩解,AI 對獲利的貢獻不排除由利多轉為壓力。
從更長期的視角看,市場對獲利可持續性已釋出警訊。以 10 年平均獲利計算的循環調整本益比仍處於歷史高檔,雖低於 1999–2000 年網路泡沫高峰,但高於 2021 年。自由現金殖利率約 3.3%,低於歷史中位數 4.4%,顯示估值仍不算便宜,只是被當前異常高的獲利掩蓋。Goldman 測算,現在 19 倍預期本益比其實已內嵌標普 500 股東權益報酬率(ROE)自 24% 回落至約 22%的假設,也意味市場默默預期獲利率將從異常水準滑落。
在這樣的背景下,華爾街出現另一股明顯潮流:押注「個股波動」而非大盤方向。Bloomberg 報導指出,AI、利率與地緣政治三股力量交織,使個別股票波動劇烈,即便整體指數表現相對平穩。Nomura 策略師 Charlie McElligott 指出,過去 30 年中,單一標普 500 成分股的單月絕對報酬相對於指數本身,近期已來到第 95 百分位水準,顯示個股走勢愈來愈與大盤脫鉤。
這種環境最有利的,就是所謂「分散度交易」(dispersion trades)。對沖基金利用指數與成分股之間波動差異設計策略,當個股波動明顯大於大盤時便可獲利。AI 技術進展一方面推升部分公司股價,另一方面卻讓可能被取代或商業模式受衝擊的公司遭到拋售;再加上伊朗、烏克蘭戰事牽動能源股走勢,以及兩十年高位的美債殖利率推升融資成本,讓「贏家與輸家」差距被進一步拉大。
科技與能源是最典型的例子。投資人正在重新評估哪些軟體公司能善用 AI 增加產品吸引力,哪些則會因商業模式遭侵蝕而被淘汰,導致同一產業內股價表現天壤之別。能源方面,上游產油商與下游煉油廠亦會因油價波動、地緣政治與煉油利差不同而出現截然不同的股價反應,為分散度策略提供豐厚土壤。
選擇權市場也反映這股新趨勢。Options Clearing Corp. 數據顯示,8 月選擇權成交量年增約 14%。單一股票隱含波動率自 7 月底以來回落,尤其科技股選擇權相對「變便宜」,吸引投資人買進個股選擇權、同時在指數層級賣出波動,或透過 ETF,例如 SPDR S&P 500 ETF(SPY)、Invesco QQQ Trust(QQQ)的賣權作為整體市場下跌保險。
然而,分散度交易愈熱門,風險也愈高。Ambrus Group 聯席投資長 Kris Sidial 提醒,當太多基金擠進同一策略,一旦市場結構或相關性突然反轉,可能出現集體踩踏。這也呼應 Goldman 提到的另一個警訊:市場廣度狹窄與 AI 獲利高度集中,意味任何對 AI 前景或利率軌跡的重新定價,都可能引爆新一輪劇烈波動。
展望未來,Goldman 仍對標普 500 中長期走勢維持建設性,預估 2026 年與 2027 年指數獲利可望持續成長,並給出 2026 年底 8,000 點、12 個月 8,700 點的目標價。但他們也強調,下一階段行情較不可能再依賴估值擴張,而是要看企業是否能交出足以撐起現有本益比的實際獲利。對投資人而言,真正的考題變成:在利率高檔、AI 投資週期可能降溫、個股分化劇烈的環境中,如何選出那些在「異常時期」過後仍能持續成長的真正贏家。
換句話說,這不再是一場簡單的「跟著指數買」的牛市,而是進入一個由大戶精算、AI 重塑版圖、波動交易當道的「選股殘酷舞台」。誰敢在不確定中押對個股與產業,就有機會分享下一波 AI 時代的紅利;押錯人或只看指數不看結構,則可能在表面榮景下,默默成為這輪市場分化的輸家。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。