我的網誌
AI建設潮推高資料中心、GPU與電力投資,「take-or-pay 買或付」合約快速蔓延,金額動輒數百億美元,被視為科技業新型「表外負債」。專家警告,一旦資金斷鏈或需求不如預期,可能引爆連鎖糾紛與金融風險。
人工智慧熱潮持續升溫,從晶片到雲端再到電力基礎建設,全球資本瘋狂湧入。然而,華爾街現在盯上的,已不再只是誰掌握最多 GPU,而是藏在財報註腳裡、金額龐大的「take-or-pay 買或付」合約——這種合約要求企業不管用不用,都得先承諾多年期的算力與設備支出,成了 AI 榮景背後愈來愈大的定時炸彈。

所謂 take-or-pay 合約,本來常見於能源產業,為了支撐高額、長週期的投資,買方要麼「拿貨」,要麼照樣「付錢」。如今,這一套被完整複製到 AI 基礎建設:從雲端平台、GPU 供應商到電力公司,層層串起一條「必付不退」的金流鏈。像是雲端服務商與大型模型實驗室之間,就會簽下多年的運算資源合約,無論模型最後是否真正用到這麼多算力,帳單時間到了仍得照付。最近 Akamai 與 Anthropic 的合作,就被點名為典型案例。
問題是,這些承諾大多沒有以傳統債務形式出現在資產負債表上,而是散落在財報註腳與「採購承諾」欄位,被歸類為所謂的「off-balance sheet 表外負債」。外界估算數字差異極大,《華爾街日報》曾統計,相關承諾規模可能高達 3 兆美元,日經新聞則估約 1.65 兆美元,連範圍都還無法取得共識,顯示透明度非常不足。
在具體個案上,壓力更為驚人。報導指出,Anthropic 對算力的承諾到 2030 年可能達 750 億美元等級,OpenAI 未來十年在各種 AI 建設上的支出,也被估計可能逾 500 億美元。這些數字對單一新創實驗室而言極為龐大,而華爾街目前對其未來收入成長路徑,並沒有「清楚可見度」。AI 模型雖然應用場景快速擴張,但同時也朝向商品化、價格下滑發展,能否在既定付款時點前,累積足夠現金流以支應合約,是一大問號。
DA Davidson 科技研究主管 Gil Luria 就直言,像 OpenAI 這類公司,「根本不知道未來會不會需要那麼多算力,也不確定自己是否有能力付得出來,但仍簽下三年到五年的固定月付承諾,對用戶端風險非常高」。他警告,如果這些企業募資不順,資金水位跟不上合約義務,「整條系統就可能崩掉」。
壓力並不只在新創端。大型科技公司也被捲入這條「買或付」鏈條上。分析指出,像 Alphabet(GOOGL) 就在財報義務中列出數千億美元規模的採購承諾,其中就包括這類長期算力與設備合約。Citizens Securities 則在報告中質疑,Oracle(ORCL) 為了達成雲端營收目標宣布的建設計畫,存在約 1,530 億美元資金缺口,必須仰賴客戶預付款或營運現金流與股本補上,但「規模與時間點都難以準確預估」,風險不容小覷。
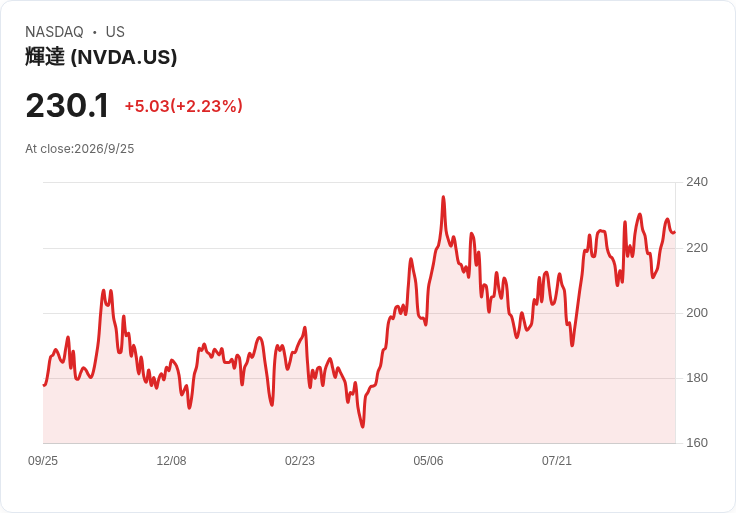
晶片龍頭 Nvidia(NVDA) 雖然是這波 AI 建設潮的最大受惠者之一,但同樣被點名與 take-or-pay 鏈條高度綁定。分析指出,Nvidia 上半年應收帳款暴增 63%,顯示從超大規模雲端業者到晶圓代工廠之間,已形成一條幾乎「不間斷」的買或付承諾鏈。雖然公司強調,若個別客戶出狀況,AI GPU 需求廣泛,產品仍可轉售至其他買家,但整體系統的信用風險,已開始引起監管單位與學界關注。
銀行與私募信貸在這其中扮演放大器角色。國際清算銀行(BIS)在分析報告中指出,銀行透過特殊目的載具(SPV)為資料中心等資產提供融資,形成新的金融傳染管道,一旦遇到再融資壓力、私募信貸情緒急轉或擔保啟動,可能將原本「表外」的風險,快速傳導到整個金融系統。例如 Meta Platforms(META) 在路易斯安那州的 Hyperion 資料中心,就採用 SPV 持有、再由公司長期承租的結構,租金收入再用來回饋投資人。
法律圈亦嗅到潛在風暴。長期處理能源專案糾紛的律師 James Barratt 指出,任何大型、以專案融資為主的產業,一旦遇到第一波重大市場失衡,往往會在營運階段爆發大量合約爭議。他形容科技業目前在 take-or-pay 上的承諾「規模與集中度都異常驚人」,並預期資料中心與算力合約相關的糾紛將陸續浮現。
華府方面,美國參議員 Elizabeth Warren 等四名民主黨議員今年初也對財政部示警,指出 AI 企業雖聲稱資料中心投資終將轉盈,但目前 AI 收入規模遠不足以支應整體負債與合約承諾,這種建立在樂觀假設上的表外槓桿,恐帶來新的系統性風險。
當然,市場也有較為樂觀的聲音。BCA 的分析認為,儘管表外負債讓投資人緊張,但多數合約具有長期性,加上雲端與 AI 基礎建設仍處高速成長期,目前憂慮「被誇大」。只要主流大廠的現金流維持強勁,take-or-pay 支出有機會隨著實際使用率拉高而被自然消化。
然而,從 Nvidia 大手筆祭出至 2028 年總額 2,350 億美元的庫藏股計畫,到雲端巨頭加速擴建資料中心,整個 AI 生態系正在同時加大財務槓桿與資本承諾,在股東回饋與長期投資之間走鋼索。當前市場對 AI 前景仍抱持高度信心,但真正的考驗,將在利率維持高檔、資本成本偏貴,而 AI 相關收入成長若不如預期時才會浮現:這條鋪滿 take-or-pay 合約的金流鏈,究竟是堅固護城河,還是下一場資本市場震盪的引信?投資人與監管機構,恐怕都已無法再忽視。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。