我的網誌
Micron(MU)在AI記憶體供給吃緊下,單季營收年增近四倍、獲利遠超預期,並砸下2,500億美元擴建HBM產能。分析師一致看好「記憶體稅」在AI基礎建設中占比持續升高,支撐長線高毛利與高本益比評價,改寫過去記憶體景氣循環邏輯。
在 AI 伺服器與運算基礎設施需求席捲全球之際,記憶體龍頭 Micron Technology(MU) 最新財報再度引爆市場關注。面對歷史性高漲的高頻寬記憶體(HBM)需求,Micron 不僅交出「超級成長」成績單,更啟動數千億美元等級的資本支出計畫,企圖在下一輪 AI 硬體軍備競賽中卡位關鍵供應鏈樞紐。

Micron 公布的 2026 會計年度第四季數據幾乎全面「海放」市場預期。調整後每股盈餘(EPS)達 33.42 美元,遠高於 LSEG 一致預期的 31.61 美元;營收則衝上 542.3 億美元,較去年同期 113.2 億美元幾乎翻了近四倍,也比市場預估的 510.7 億美元更為亮眼。更關鍵的是,Micron 對下一季的展望仍延續強勁態勢,預估第一季營收約 615 億美元、調整後 EPS 達 38.15 美元,雙雙超過分析師原本的保守估算。
在這波爆發性成長背後,AI 帶動的記憶體供給吃緊是最核心動能。Micron 目前是唯一美國本土的 HBM 供應商,第四季 DRAM(動態隨機存取記憶體)營收年增高達 343%,來到 398 億美元,占總銷售比重約 73%。隨著 Nvidia(NVDA)、AMD(AMD) 等高階 GPU 與 CPU 不斷拉高對 HBM 的搭載需求,以支撐大型 AI 模型推論與訓練,全球記憶體成本急遽墊高,帶動蘋果(Apple)等消費電子品牌的產品售價同步上修。
Micron 執行長 Sanjay Mehrotra 在法說會中強調,公司已規劃「強而有力的 HBM 產品藍圖」,並與 Nvidia 合作開發業界首個客製化 HBM 設計,鎖定 AI 伺服器的高階應用。為了抓住這波長線需求,公司宣布將投資 2,500 億美元興建兩座全新 HBM 生產園區,其中位於紐約州 Clay 的最大基地已在今年一月動工,另一座位於愛達荷州 Boise 的首座新晶圓廠則預計明年投產。即便目前 Micron 在全球 HBM 市場仍落後 SK Hynix 與 Samsung,但隨著新產能陸續到位,其市占與營收結構有望迎來再一波位階抬升。
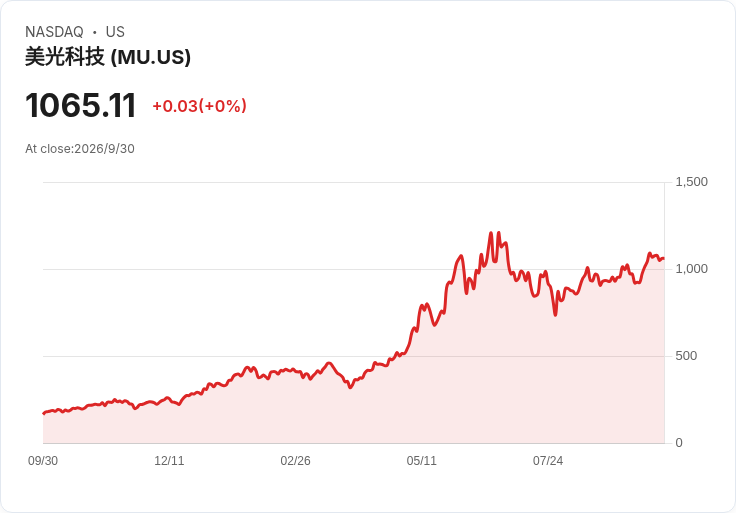
值得注意的是,這波 AI 記憶體熱潮不僅帶動營收與獲利飆升,也顛覆了過去記憶體產業「景氣循環、毛利大幅震盪」的老問題。多家華爾街機構在財報後迅速更新投資評等與目標價。Deutsche Bank 分析師 Melissa Weathers 在報告中指出,記憶體產業基本面在 AI 時代明顯趨於「結構性健康」,並認為 Micron 的穿越景氣循環獲利能力將遠高於歷史均值。該行給予 Micron 「買進」評等,目標價 1,550 美元,較財報日收盤價仍有逾四成漲幅空間。
其他大型券商同樣看多。Morgan Stanley 維持「Overweight」與 1,200 美元目標價,認為即便季與季的成長幅度略有放緩,整體營運強度仍相當明確;Bank of America 則指出,隨著 HBM 價格合約重談以及「Strategic Customer Agreements(SCA)」戰略客戶合約從上季的 16 件一口氣增至 26 件,管理層對於從 2027 會計年度第一季起,未來每季營收與毛利率持續季增的能見度大幅提高。
這些長約安排也關係到業界熱議的「memory tax(記憶體稅)」概念。Bank of America 估計,記憶體成本在資料中心系統整體可服務市場(DC Systems TAM)中占比已拉高至 50%以上,占 AI 資本支出比重約 35%。在 AI 運算愈趨複雜的前提下,記憶體佔整體硬體價值鏈的「分潤」正持續擴張,為 Micron 等廠商提供前所未見的定價與毛利優勢。UBS 則看好 Micron 在本輪景氣周期中毛利率能維持在 65-70% 高檔,總帳面淨值在 2028 年底前有望推升至每股 360 美元,足以為股價提供強力「地板」,並支撐更高的本益比評價。
在供給端,清淨室空間成為整個產業的重要瓶頸。Citi 在研究報告中指出,Micron 提到 2027 會計年度資本支出增加的主要目的,就是加速新清淨室建設,而這些空間預計要到 2028 年底後才會陸續投產,顯示公司對 AI 記憶體需求延續多年的高度信心。Citi 強調,這類建設支出短期並不直接轉化為位元(bits)產出,而是為未來彈性裝機預留空間,使記憶體供給能更貼近長約客戶需求。JPMorgan 亦認為,Micron 此次財報是一次「決定性的 beat-and-raise」,搭配 SCA 覆蓋率大幅提高與資本回饋策略即將轉向,足以支撐未來數年強勁的獲利成長故事。
不過,在一片樂觀聲浪中,也有較為保守的聲音。Goldman Sachs 雖然肯定這次財報與前瞻指引「明顯優於預期」,但維持中性評等與 1,250 美元目標價,理由在於目前市場對 Micron 的期待已相當高,稍有毛利率不如預期或 AI 記憶體敘事出現波動,都可能引發股價短線震盪。Goldman 同時點出,Micron 目前已簽署的長約約占 2030 會計年度前預期營收的 35%,其中約 75% 設有結構化定價機制,確實有助投資人重新評估「峰值獲利」可給予的合理倍數。
在產能急速擴張與獲利飆升的另一面,勞動與監管議題也開始浮上檯面。Micron 近期在台灣廠區面臨員工醞釀罷工的壓力,要求改善勞資協商與薪酬條件;同時間,南韓競爭對手 SK Hynix 與 Samsung 也曾因勞資衝突祭出最高達 50 萬美元的高額獎金作為折衷。Mehrotra 則在財報會中透露,Micron 已在 2026 全面調高員工薪酬,希望在全球人才競爭加劇中穩住技術與生產團隊。
此外,地緣政治與監管環境也為這場 AI 記憶體競賽增添變數。Mehrotra 近期先應美國總統 Donald Trump 之邀出席 AI 監管高峰會,又在中國國家主席習近平首度訪美十多年後參與白宮晚宴。在美中科技競合加劇的背景下,關於 AI 晶片與關鍵記憶體出口管制、投資審查與資料安全的政策走向,都可能成為左右 Micron 長期估值的外在風險因素。
整體來看,Micron 這份「亮到刺眼」的財報,不只是單一公司成績,更是整個 AI 基礎建設時代下記憶體產業權力重分配的縮影。當「記憶體稅」在資料中心成本結構中持續拉高,比起過去靠景氣循環「炒波段」的記憶體股,未來投資人更需思考的是:在長約鎖價、資本支出長周期、監管與地緣政治風險交織的環境中,究竟哪些廠商能真正把這波 AI 紅利轉化為穿越景氣的穩健現金流?而這個問題,恐怕將是未來幾年科技股估值戰場的核心考題。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。