我的網誌
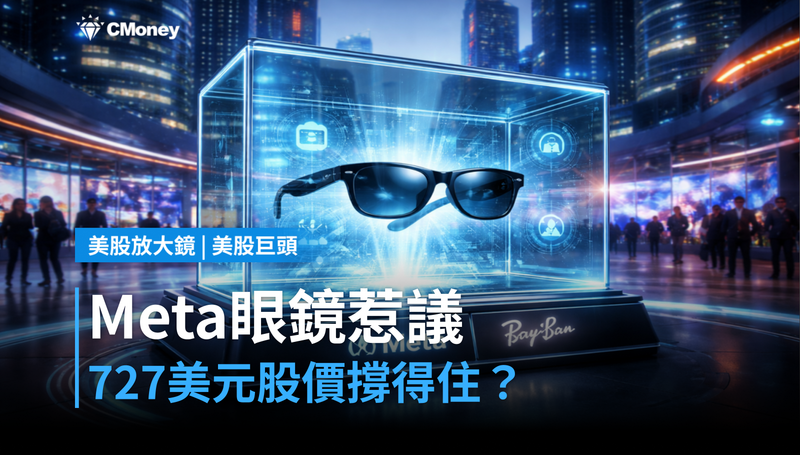
Meta上週發表Muse Charm穿戴裝置,還推出無相機版Ray-Ban智慧眼鏡試圖滅火,兩個動作在同一週出現,本身就是矛盾訊號。
核心問題只有一個:AI穿戴這個市場,Meta是在領跑,還是在失控中前進?
---
Muse Charm衝上App Store第一,但品牌危機同步燒
Meta Ray-Ban智慧眼鏡在社群媒體上被貼上「變態眼鏡」標籤,起因是用戶拍到多起未經同意的偷拍事件。
Meta的廣告還找來Kylie Jenner示範日常錄影,結果反而加深外界對監控疑慮。
同一週,Meta新推出的Muse Charm(類似電子雞的AI隨身裝置)登上iOS免費App排行第一,但兩件事同時發生,讓市場看不清這家公司的穿戴策略到底是前進還是在補破洞。
---
AI穿戴要賺錢,得先過「人們討厭AI」這關
分析師指出,AI穿戴裝置要成為下一個品類殺手,前提是使用者感受到的幫助必須大於對這個技術的排斥感。
Meta Ray-Ban已多次迭代、多個價位段齊發,Apple和Google也正在布局同類產品。
但穿戴裝置不像手機,它的銷售靠的是「你想被別人看到戴著它」這件事,品牌形象一旦受損,轉換成銷售的難度會比App更高。
---
台積電、鏡頭模組供應商,要盯Meta穿戴出貨量
台股中,做光學鏡頭模組的玉晶光、大立光,以及負責AR/VR裝置零組件的廠商,和Meta穿戴裝置的出貨量直接相關。
如果Ray-Ban因為品牌爭議導致出貨成長趨緩,法說會上的接單能見度會先反映出來。
---
國債殖利率24年高點,Meta卻還在舉債擴張
Bloomberg Intelligence指出,Meta和其他科技巨頭正愈來愈依賴外部融資來支應資本支出。
目前利率維持高位,Meta的信用評等尚未受影響,原因是市場仍相信獲利成長能蓋過利息壓力。
但這個邏輯的脆弱之處在於:只要獲利成長一旦低於預期,舉債的代價就會被重新定價。
---
727美元的股價,市場其實在押兩件不同的事
Meta盤後股價727.5美元,日內漲幅0.30%,市場沒有對品牌爭議做出明顯反應。
這說明現階段市場把Ray-Ban的負面新聞當成公關問題,而不是基本面問題。
如果下一季Meta穿戴裝置相關硬體的營收佔比維持成長,代表市場把品牌危機當成短暫雜音,股價支撐有效。
如果Ray-Ban出貨量在Q4財報中出現年增率轉負,代表市場擔心品牌傷害已經滲入實際銷售,估值將面臨重估。
---
三個訊號,決定Meta穿戴故事有沒有後半段
第一,看Ray-Ban系列在Q4的實際出貨量,Meta未來幾季財報中若硬體營收連續兩季成長低於10%,穿戴裝置的成長邏輯就需要重新評估。
第二,看競爭對手動作。Apple若在2027年前正式發表具備AI功能的智慧眼鏡,Meta的先行者優勢將被大幅壓縮,屆時品牌傷害的代價會被放大。
第三,看美國10年期公債殖利率走向。殖利率若突破5%並維持,Meta靠外部融資推動的資本支出計畫將面臨更高財務成本,AI基礎建設投資節奏可能被迫放慢。
---
現在買的人看好AI穿戴滲透率加速、品牌危機只是公關雜音;現在等的人在看Q4出貨數字和殖利率高點會不會同時壓下來。
延伸閱讀:

版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。