我的網誌
私募信貸今年歷經軟體貸款恐慌與贖回潮、多檔基金被迫限流或暫停給付,但最新 Goldman Sachs 調查顯示,超過九成高資產投資人仍對另類投資滿意,紅利利差與 SEC 放寬「合格投資人」門檻,正悄悄改寫散戶理財版圖。
今年以來,私募信貸市場一路風聲鶴唳:從軟體企業貸款違約疑慮、到大量投資人要求贖回,部分基金甚至祭出限流機制,讓外界以為「另類投資熱潮」可能告一段落。然而,從資金真正的流向來看,高資產族不僅沒有全面撤退,反而在震盪中重新調整布局,把私募信貸視為長線配置的一環,而非短線投機的工具。
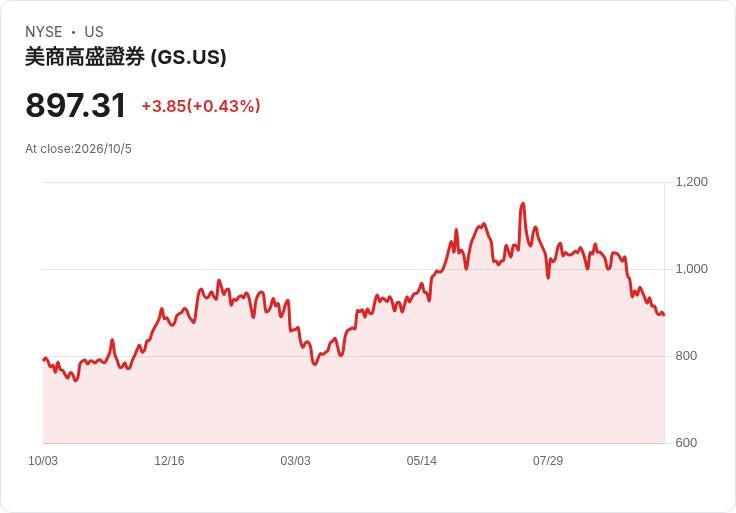
根據 Goldman Sachs Asset Management 最新調查,對象為美國境內至少擁有 100 萬美元可投資資產的高淨值投資人,以及資產逾 3,000 萬美元的超高淨值族群。結果顯示,93% 已持有另類投資的受訪者仍對表現感到滿意,甚至有 97% 認為績效「優於或至少符合預期」。換言之,即使今年私募信貸遭遇軟體貸款風波與媒體「平台末日」論調,多數有實際持有經驗的投資人並未選擇全面退場。
回顧今年市場震盪的成因,關鍵在於半流動性的私募信貸結構,特別是針對一般投資人設計的 business development companies(BDC)與 interval funds。當軟體公司還款能力引發擔憂,這類產品遭遇集中贖回壓力,部分業者選擇啟動贖回上限,甚至像 Blue Owl Capital(Blue Owl Capital) 旗下美國零售基金,在今年 2 月暫停定期流動性給付,以穩定資產端現金調度。這些舉措在散戶眼中或許像「資金被關起來」,也讓部分媒體放大恐慌情緒。
然而 Goldman 的調查透露另一個面向:在知情的投資人當中,56% 表示,相關負面新聞並未改變他們對另類投資的看法;僅 30% 變得更謹慎,14% 甚至因此更看好。Goldman 全球財富另類投資負責人 Kristin Olson 指出,真正熟悉產品結構、理解風險與報酬來源的投資人,反而較不受輿論左右,她強調這反映出個人投資者對私募資產「長期成長趨勢」的信心,而非短期情緒波動。
從資產配置角度來看,高資產族並未把錢集中押注在私募信貸單一標的上,而是廣泛布局於私募股權、基礎建設與實體資產等多元另類工具。Olson 認為,私募信貸只是另類投資版圖中的一塊,短期贖回壓力雖然存在,但近期申購與贖回的節奏已開始趨緩,顯示投資人正在重新評估風險後再回到市場,而不是集體逃離。
支撐投資人信心的一大關鍵是利率環境。對專注於 direct lending 的機構而言,目前新承作的浮動利率企業貸款,因為利率高企、資金相對稀缺,利差(spread)明顯擴大,優質企業願意付出更高成本取得資金。Olson 認為,這為「審慎放款人」創造了一個相對少見的甜蜜期:只要基本面審核扎實,便有機會在風險可控的前提下,鎖定更誘人的收益水準。
當然,高利率也帶來另一面壓力。過去幾年在低利環境下被寬鬆核貸的企業,如今利息支出攀升,現金流承壓,如果早期盡職調查不夠嚴謹,違約與重整風險將逐步浮現。這也是為何部分投資人選擇暫時觀望,等待市場充分消化壞消息之後再加碼。換句話說,私募信貸目前處於「汰弱留強」的過渡期,未來表現將高度取決於管理人的風控能力,而非單純的利率水準。
相較高淨值族群,一般散戶能接觸的另類投資工具仍然有限,多半透過掛牌的 BDC、持有部分公開資產以維持流動性的 ETF,或定期開放贖回窗口的 interval funds。這些結構的共同難題在於:基金管理人必須同時滿足投資標的長期鎖定的需求,以及投資人短期贖回的現金要求,因此勢必在報酬率、流動性與產品設計之間做權衡。
監管機構的態度正在改變這個格局。美國 Securities and Exchange Commission(SEC) 近期釋出訊號,計畫放寬「合格投資人」認定門檻。現行規定要求個人年收入至少 20 萬美元(已婚夫婦 30 萬美元),或扣除自住房資產後淨值達 100 萬美元,未來若路徑拓寬,將有更多中高收入族群取得另類投資入場券。Olson 預期,這將逐步「打開個人市場的光圈」,讓另類資產不再只是超富階層專屬的工具,但同時也意味著投資教育與風險揭露的重要性將大幅提升。
在實務操作上,超高淨值客戶通常會將 20% 以上資產配置在另類投資,而一般個人投資人目前平均仍停留在個位數比例。Olson 建議,另類投資應被視為整體投資組合的一部分,而非孤立存在,配置比重需根據每位投資人的流動性需求與風險承受度量身調整。她也提醒,另類投資之間同樣存在差異,私募股權、房地產、基礎建設與私募信貸的周期與風險結構各不相同,不能簡單混為一談。
值得留意的是,科技巨頭也在重新定義「資本支出」與「另類收益」的想像。以 Meta Platforms(META) 為例,市場一度預期其會仿效 SpaceX 等企業,將未充分利用的算力出租,發展高毛利雲端業務。但 Wells Fargo 最新報告指出,隨著 Muse 人工智慧助理在消費端與企業端快速竄紅,Meta 反而選擇把原本預估可出售的約 500 兆瓦算力收回自用,放棄約 50 億美元潛在雲端收入,改投入長期 AI 產品布局。這種「犧牲短期現金流、換取長線成長故事」的思維,某種程度也呼應了另類投資的核心精神:承受流動性與時間成本,換取未來可能超額報酬。
整體而言,今年私募信貸的劇烈震盪,反倒成為檢驗另類投資韌性的壓力測試。高資產族的態度顯示,真正理解產品結構與風險的投資人,並未因一時風波放棄這類資產,而是趁機重新調整部位。隨著利差擴大、壞帳逐漸出清,以及 SEC 打算放寬合格投資人門檻,另類投資正從「富豪小眾玩法」走向更廣泛的個人市場。然而,對一般投資人而言,進場前不只要問「報酬有多高」,更要理解「流動性有多低、風險有多複雜」,在專業建議與資訊透明到位之前,盲目追逐高收益,恐怕才是真正的危機。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。