我的網誌
華為在智慧手機與電動車雙線作戰,一邊靠自研晶片與HarmonyOS力圖重返海外市場,一邊車電聯盟銷量連三跌。與此同時,代工巨頭台積電受惠AI需求,營收大增凸顯中國與全球半導體版圖加速分化。
中國科技產業正同時上演兩齣戲碼:一邊是遭美國制裁重創後急推自研晶片與系統的華為(Huawei),試圖在萎縮的手機與車市殺出重圍;另一邊則是全球晶圓代工龍頭台積電(Taiwan Semiconductor Manufacturing Co., TSMC)在AI浪潮加持下營收爆發,成為國際大廠搶單焦點。兩者命運分歧,清楚映照出在地緣政治與技術門檻夾擊下,亞洲科技製造鏈的「兩樣情」。
華為消費者事業在2019年被美國列入實體清單後,失去Google Android授權與台積電代工先進晶片,從原本志在2019年出貨3億支手機、實際全球出貨超過2.4億支的高峰,迅速滑落。到近年,華為每年在中國以外市場只賣出「數百萬」支手機,與當年全球霸主地位天差地遠。消費者事業營收也從疫情前一年腰斬至約340億美元,雖然之後逐步回升至約510億美元,占公司總營收約39%,但要恢復昔日榮景仍路途漫長。
在此背景下,華為選擇孤注一擲押寶自研晶片與自家作業系統。公司趕在中國國慶10月1日推出搭載自研「LogicFolding」晶片的Mate 90系列,希望藉「國產心臟」激起中國市場愛國購機潮,同時向外界展示其晶片設計與供應鏈重建成果。華為消費者業務董事長余承東(Richard Yu)罕見再度與外媒對話,強調公司目標是在未來一至三年,將自家HarmonyOS鴻蒙系統推向海外市場,並期待中國晶片製造能力提升後,能夠出口更多搭載自研晶片的終端產品。
然而,華為選擇重兵部署的中國手機市場,今年卻明顯走弱。根據Counterpoint Research數據,中國智慧手機銷量在8月與9月均呈雙位數年減,整體需求疲軟,使任何品牌想靠單一市場拉動成長都變得艱難。即便華為有政策氛圍與民族品牌光環加持,面對整體萎縮的大盤,想完全靠國內需求填補海外缺口,仍是極高難度挑戰。
除了手機,華為近年積極切入的另一戰場是中國電動車與智慧車市場。華為不直接造車,而是透過Harmony Intelligent Mobility Alliance(HIMA)與多家車廠合作,提供車載軟體介面與先進駕駛輔助系統,試圖把智慧型手機的軟硬整合模式,複製到四輪載具之上。根據華為年報,相關車電業務在2025年營收已突破67億美元規模,看似成長快速。
但從銷量表現來看,華為車電聯盟近期卻面臨逆風。中國乘用車市場今年整體走疲,至9月底為止約前三季銷售量較去年衰退超過兩成;就算是被視為成長引擎的新能車,包括純電與油電車,銷售也在同期間下滑13%。在需求降溫的大環境下,HIMA旗下由Chery、Seres等車廠生產的五大車系,今年9月總交付量僅約3.75萬輛,且已連續第三個月年減,9月更較去年同期大跌29%。
對照之下,中國電動車龍頭比亞迪(BYD)近三個月仍維持每月逾40萬輛、雙位數成長的強勁銷量,新興車廠零跑汽車(Leapmotor)自7月以來單月交付更突破10萬輛,顯示在價格戰與產品力競賽加劇下,華為聯盟並未占到明顯優勢。首款搭載華為技術的Aito M5雖曾吸睛,但其製造夥伴小康工業(Seres Group)今年在上海股市股價卻已重挫逾六成,資本市場對其成長故事明顯轉趨保守。
面對壓力,華為與Seres在今年10月1日宣布再續前緣,簽下為期五年的新合作協議,並將共組Aito專責事業團隊,顯示華為並未放棄以軟體與品牌賦能車廠的路線。只是,在中國車市被形容為「價格戰魔窟」、整體銷售創下2021年以來最差年度之際,華為車電模式未來能否撐出足夠規模,仍充滿不確定性。
與華為在制裁與內需疲軟中苦撐形成鮮明對比的,是同樣深植亞洲、卻牢牢盤踞全球供應鏈高端環節的台積電。這家全球最大晶圓代工廠9月營收達新台幣5118.6億元,較去年同期暴增54.6%,雖較8月微減0.6%,但第三季整體營收仍達約1.49兆元新台幣,遠優於市場此前對半導體景氣循環的悲觀預期。
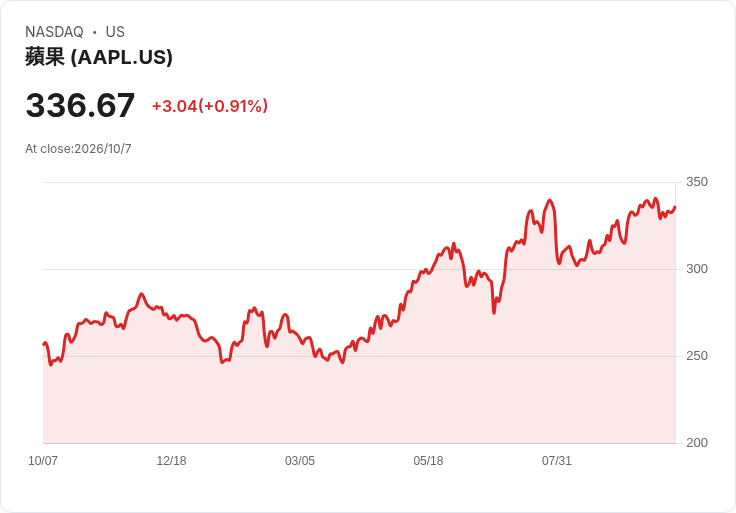
台積電之所以逆勢成長,主因在於其掌握高階製程與先進封裝的關鍵能力,並成為Nvidia(NVDA)、Apple(AAPL)等國際科技巨頭高階AI與行動晶片的首選代工夥伴。特別是在生成式AI與雲端運算需求爆發之下,各大雲端服務商與資料中心業者大舉加碼採購AI GPU與加速晶片,而這些產品絕大多數須仰賴台積電先進製程,直接推升其營收與產能利用率。
更具戰略意義的是,台積電已在9月正式承諾導入荷蘭ASML的High NA EUV(高數值孔徑極紫外光)曝光機,與韓國Samsung Electronics並列率先擁抱這項下一世代關鍵製造技術的晶圓廠。High NA EUV可望讓晶片線寬進一步縮小,支援更先進節點,意味台積電在技術領先優勢上再向前推進一段距離,對其在高階晶片代工的護城河具有加厚效果。
從宏觀角度觀察,華為與台積電走出的兩條道路,某種程度上正反映了當前全球科技產業在「技術自主」與「全球分工」之間的矛盾。華為被迫在國內供應鏈中尋找替代方案、全力發展自研晶片與自家作業系統,以降低對美國技術與設備的依賴;台積電則持續扮演跨國科技巨頭的關鍵樞紐,在高度全球化的合作架構下,以技術與良率換取產能與訂單。
批評者可能會質疑:當各國因安全與政治因素更加強調科技自立,像華為這樣的「去美化」路線看似符合長期趨勢,台積電這類深耕全球分工體系的模式是否反而暴露風險?但支持者則反駁,短期內先進製程與關鍵設備無法在單一國家完全自給,誰能掌握全球最先進製造技術,誰就擁有更大話語權。從目前數據來看,至少在AI晶片浪潮中,台積電依然是最大贏家之一。
總結來看,中國科技製造鏈目前呈現出「內循環」與「外循環」同時加速卻方向迥異的局面:華為在國內市場與政策支撐下苦練內功,試圖以自研晶片與車電軟體打開生路,但手機與車市的整體疲弱,讓其轉型之路布滿變數;台積電則在國際客戶與AI需求推動下持續擴大領先。未來,若地緣政治緊張加劇、技術封鎖再升級,這兩種路線會否走向某種「再平衡」,成為全球科技產業必須面對的重大課題。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。