

 我的網誌
Gartner預警逾3.5兆美元AI投資恐重大減值、八成Neocloud恐失獨立性,衝擊核心雲端與晶片股。高利率、需求不如預期下,華爾街轉向醫療、民生消費等防禦型「高品質股」,AI基建泡沫與資金轉向成市場新焦點。
人工智慧(AI)曾被視為資本市場最具爆發力的成長主題,然而一份來自研究機構 Gartner 的最新報告,卻像一盆冷水澆在火熱的 AI 基建投資上。Gartner 警告,至 2030 年前,恐有超過 3.5 兆美元的 AI 基礎設施支出面臨減值風險,特別是專注於 AI 算力的 neocloud 業者,可能有高達 80% 無法繼續以獨立公司存在,整併潮一觸即發。這一說法不僅拖累相關族群股價重挫,也讓市場開始重新檢視 AI 投資的真實回報與風險結構。

Gartner 首席預測師 John Lovelock 接受 CNBC 訪問時直言,目前 AI 投資的回收,尚不足以支撐正在建構的龐大算力資產。他指出,現階段市場出現「供給走在需求前面」的失衡現象,一方面,各家 neocloud 大舉建置運算能力與晶片伺服器,另一方面,實際付費需求仍有限,不少服務還採免費或「freemium」模式,導致大量 token 和運算資源被「送」出去,現金流增長遠不及資本支出。他預期,AI 競賽最後將走向「最後一人站立」的結局,多數市場最終會收斂成雙頭壟斷,目前在主要商用 frontier model 上,Gartner 指出主要是 Anthropic 與 OpenAI 雙強對峙。
這份報告直接衝擊 neocloud 類股。上週 CoreWeave 股價暴跌 25%,Nebius 同樣重挫 25%,Iren 也下滑 16%,拖累整體科技股賣壓,當週 S&P 500 指數下跌 2%、以科技股為主的 Nasdaq Composite 更重挫 4%。在震盪之中,道瓊工業指數反而上漲 0.7%,顯示資金有從高估值科技板塊撤出,轉進相對穩健傳統產業的跡象。分析機構 Wolfe 在給客戶的報告中也坦言,Gartner 的警示內容加深了市場原本就存在的緊張情緒,成為壓垮科技股的一大關鍵因素。
儘管短線重挫,部分 neocloud 股出現技術性反彈。CoreWeave 本週一盤中回升約 2%,Nebius 漲逾 3%,Iren 反彈約 5% 以上,且 Goldman Sachs 將 CoreWeave 評等由「中立」調升至「買進」,認為未來 12 個月在合約經濟條件方面的數據,可能優於市場悲觀預期。不過 Goldman 同時把目標價自 139 美元大幅下修至 106 美元,反映對估值與產業風險的更謹慎評估。面對 Gartner 預估 2027 至 2030 年「AI 收入不足以支撐所有計畫中資本支出」的結論,華爾街開始區分「能長期變現的 AI 應用」與「可能淪為過度基建」的投資。
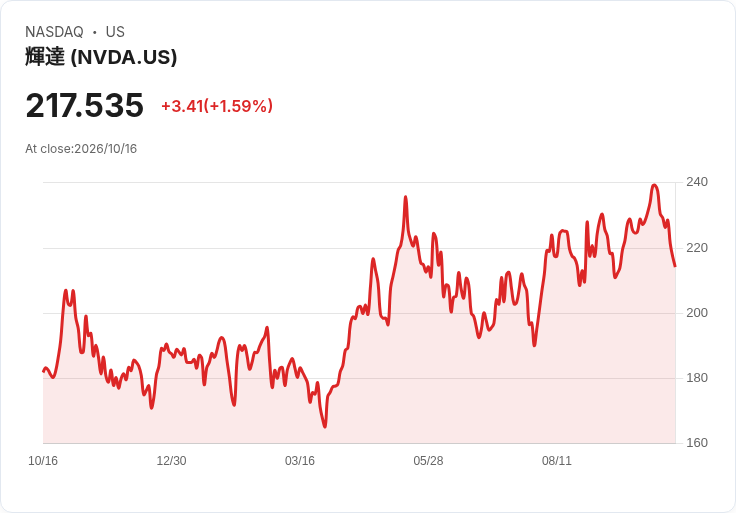
在雲端與晶片端,AI 投資降溫跡象也逐漸浮現。Lovelock 認為,AI本質上是一種技術,而非獨立市場,未來更像「食鹽」般灑進各種既有商業模式,而非創造大批全然新類型的公司。這意味著,雲端服務商與晶片製造商如 Nvidia (NVDA)、Advanced Micro Devices (AMD)、Intel (INTC)、Marvell (MRVL) 等,在 AI 相關訂單上可能仍有成長,但整體投資報酬將更依賴於傳統雲端、企業 IT 升級與實際商業應用落地,而非單純追逐「算力擴張」的故事。近期 VanEck Semiconductor ETF(SMH)在連跌九天後反彈近 3%,Nvidia 上漲約 2%,AMD 漲 3%,Marvell 更漲近 7%,顯示在短線賣壓紓解後,部分資金仍回補具關鍵地位的晶片龍頭,但對未來投資節奏的拿捏將愈來愈謹慎。
與此同時,AI 核心服務商自身的成長動能也未完全達到市場原先期待。Gartner 報告指出,frontier algorithm 公司 Anthropic 的營收增長已明顯放緩,從第二季的 140% 成長降至第三季約 45%,季度營收約 168 億美元,與至 2030 年 hyperscalers 預估逾 5 兆美元的投資規模相比,顯得相當渺小。另一巨頭 OpenAI 的年度營收預期也被市場下修,Jefferies 分析師 Chris Wood 自去年起便多次提醒,AI 投資可能存在大規模「資本毀滅」風險;知名投資人 Paul Tudor Jones 亦警告,考量整體買回、併購、IPO與增資等資金流,他預期 2027 年股市將面臨最負面的資金流環境之一,間接點出高資本密集產業的風險。
在高利率與能源價格走高的壓力下,Goldman Sachs 進一步建議,若投資人擔心 AI 題材後續動能不如預期,應開始布局醫療保健與民生消費等防禦型「高品質股」。Goldman 估算,目前 AI 資本支出約貢獻 S&P 500 獲利成長的一半,但隨支出增速放緩,這項貢獻將逐步下降。團隊指出,最近兩週其追蹤的「景氣循環股 vs 防禦股」配對跌幅達 6%,顯示資金正重新定價風險,偏好具穩健自由現金流與股息的標的。
在防禦清單中,Tyson Foods 以過去四季 11% 的自由現金流殖利率最為突出,雖然股價六個月來仍跌約 17%,但 3.72% 的股息提供了回報緩衝。CVS Health 同樣入選,具約 9% 自由現金流殖利率、今年股價年初迄今上漲 15%,雖近三個月回跌約 15%,但仍提供約 2.88% 殖利率。Goldman 強調,若未來能源價格回落、利率在 2027 年趨降,將有利於家庭支出回溫,屆時民生消費股可能出現補漲行情,成為 AI 熱潮退去後資金的新落腳處。
更值得注意的是,部分非 AI 為核心的產業,反而在當前環境中展現穩健成長,成為平衡投資組合的選項。例如醫療科技巨頭 Abbott Laboratories (ABT) 近三個月股價上漲約 17.3%,在整體 MedTech 板塊今年多數落後大盤下脫穎而出。Barclays 近期給予 Abbott「加碼」評等,預期未來兩年營收將加速成長,且從 2027 至 2029 年醫療器材事業有望維持 10% 至 11% 的成長率。分析指出,營養與診斷等先前落後的部門正逐步復甦,加上醫療器材持續創新,讓公司在高利率環境下仍能交出亮眼成績。
在觀光與娛樂領域,Las Vegas Sands 雖在 8、9 月股價分別下跌 10% 與 14%,但過去六個月共識每股盈餘預估卻暴增 360%,來到 0.74 美元。市場認為,該公司近年業務重心轉向亞太,受惠澳門博彩業的長期成長,以及新加坡 F1 大獎賽等國際賽事帶動的觀光熱潮,長期基本面仍具支撐。這類「景氣與觀光循環帶動成長」的標的,雖波動不小,但背後支撐並非單一科技題材,而是多元區域經濟動能,與 AI 資本擴張形成鮮明對比。
在 AI 基建投資可能「超支」的陰影下,雲端和晶片龍頭如 Amazon (AMZN)、Datadog (DDOG)、Intel 等,近期均受到券商正反交錯的評價。Morgan Stanley 把 Amazon 列為「首選」,看好 Amazon Web Services 成長加速,以及 Bedrock AI 平台與機器人導入提升效率;JPMorgan 則將 Intel 由「低於大盤」升至「中立」,認為雖然轉型需要多年,但管理層執行力逐漸獲得信心。這些案例顯示,市場開始區分「有具體現金流與效率提升的 AI 應用」,與「僅靠算力擴張故事支撐估值」的企業。
整體來看,AI 已從「純題材股」進入「現金流驗證期」。當 hyperscalers 與 neocloud 業者持續投入數兆美元建構算力平台,卻面對現階段付費需求與商業模式仍在摸索之際,像 Gartner 這樣的風險預警便格外重要。對投資人而言,下一階段關鍵在於:誰能把 AI 變成可持續的獲利來源,而非短暫灌注在資本支出上的「幻影成長」。在高利率與資金成本高企的環境下,平衡布局具穩健現金流的醫療、民生消費與部分觀光娛樂股,搭配具長期護城河的雲端與晶片龍頭,將是面對 AI 基建泡沫與可能整併潮時,較具韌性的策略。未來數年,AI 會否由「資本黑洞」轉化為「獲利引擎」,不僅考驗企業的商業化能力,也將重塑全球股市的資金版圖。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。