

 我的網誌
曾被視為一筆「打包必買」的美股科技七雄,相關股價走勢相關性跌至十年新低,投資人不再把Alphabet、Amazon、Apple、Meta、Microsoft、Nvidia與Tesla視為同一個交易標的,而是用AI曝險、雲端成長與資本支出報酬率等微觀因素逐一檢視,Mag7正式進入「個股表現時代」。
在美股投資圈,「Magnificent Seven」(Alphabet, Amazon, Apple, Meta Platforms, Microsoft, Nvidia, Tesla)曾被視為一個可以打包買進的超級權值股組合,掌握它們就等於掌握整個市場。如今這個神話正快速瓦解:最新統計顯示,七檔個股彼此股價報酬的平均60日相關性,已降到十多年來新低,代表它們不再同步上漲下跌,而是各憑本事走出截然不同的股價路徑。

這一變化,直接衝擊以「買整組」為核心訴求的主題投資。追蹤該族群的Roundhill Magnificent Seven ETF (MAGS),今年迄今僅上漲約7%,落後標普500指數約12%的漲幅。過去兩年被視為單一交易主題的科技七雄,如今被市場切割為一檔一檔必須重新估值的個股,基金經理人也被迫從「宏觀抱團」轉向「微觀挑股」。
分析師指出,導致相關性崩解的主因,是各家公司在人工智慧(AI)布局、雲端成長動能與商業模式成熟度上出現明顯差異。D.A. Davidson分析師Gil Luria直言,這些公司「在AI上的曝險完全不同」,投資人要選的是「哪幾檔值得長抱」,而不是把七檔股票視為同一檔ETF。Roundhill Investments ETF策略師Thomas DiFazio也表示,市場開始聚焦「獨立的基本面成長驅動力」,從AI勝負排序各家公司。
從績效分化來看,2026年以來,七雄中只有Nvidia(NVDA)與Apple(AAPL)跑贏大盤,Tesla(TSLA)與Meta Platforms(META)股價則轉為下跌,整體指標ETF自然難以跟上大盤腳步。這種情況與2025年形成強烈對比:去年Alphabet(GOOGL)是大贏家,全年漲幅高達65.8%,Apple和Amazon(AMZN)反而墊底,如今領先者與落後者順序再度洗牌。
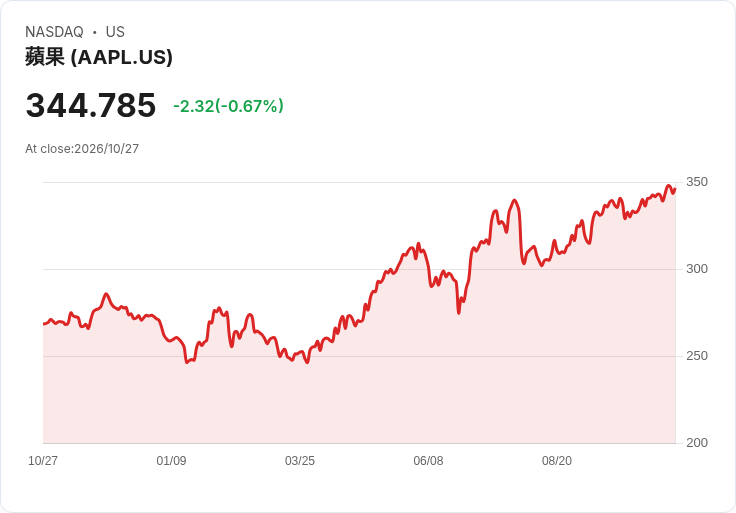
最具代表性的逆轉,來自Apple。這家iPhone製造商過去兩年不願砸下天量資本支出追逐AI伺服器,被批評「沒有AI策略」,2025年在七雄中僅有8.9%報酬、排名倒數第二;但到了2026年,Apple股價卻上漲約28%,躍居七雄之首,成為投資人眼中「躲避AI交易波動的避風港」。市場策略師Jay Woods形容Apple是這場賽局裡的「穩健烏龜」,其產品與App Store服務深入日常生活,被視為兼具科技股與消費必需品特質的「technology utility」。
與Apple相對的是Nvidia。身為全球市值最大的晶片股,也是AI算力最核心的受益者,NVDA先前一路狂飆,近期卻在「AI伺服器需求是否可持續」與「企業資本支出是否降溫」的疑慮下劇烈震盪。股價自10月初高點回落逾13%,但Woods仍認為其估值「相對歷史來看不算昂貴」,目前只是進入「消化期」,背後持續支撐的仍是對 AI 晶片的實際需求。
其他成員各有煩惱與亮點。Alphabet雖然仍握有搜尋業務優勢與Google Cloud成長,但技術面自3至5月大漲後轉弱,市場把焦點放在即將公布的財報與AI產品Gemini的競爭力,觀察其能否重新帶動股價。Amazon則被形容為「不好不壞、表現平平」,關鍵在於雲端部門AWS,第二季雲端營收雖年增37%,卻被Microsoft Azure 43%與Google Cloud 82%的成長率比了下去,市場開始質疑其在AI雲服務競賽中的領先幅度。
Meta Platforms在推出個人AI助理Muse後,因App Store下載量暴衝曾帶動股價急漲,投資人期待這款消費級AI應用能轉化為實際營收與獲利。然而,最新財報顯示Meta自由現金流轉負,且上調全年資本支出下限,市場開始擔心重金投入AI與元宇宙的回報時間被拉長,股價因而反轉走弱,成為今年七雄中表現較差的成員之一。
Microsoft(MSFT)則在歷經「AI可能顛覆既有軟體商業模式」的疑慮後,股價逐步修復,焦點重新回到Azure雲端成長。技術面上,市場盯著530到550美元價位區的壓力帶,認為若即將公布的財報與展望無法說服投資人,賣壓可能再起。相對地,若Azure成長持續優於同業,股價也有機會突破整理區間,反證其已成功把AI整合進既有企業服務。
最具爭議的成員當屬Tesla。Woods指出,在討論Mag7時,Tesla「已經被遠遠拋在後面」,其投資敘事越來越少在電動車,而是押注機器人、自動駕駛與Robotaxi等AI與機器人領域。Luria甚至質疑,TSLA之所以仍被納入七雄,更多是來自「Elon premium」—市場對馬斯克個人想像力的溢價,而非目前財報所反映的基本面。
值得注意的是,儘管股價出現明顯分化,華爾街對七雄個股整體仍偏多。LSEG數據顯示,Amazon、Microsoft與Nvidia都有約97%分析師給出買進或強力買進評級;Alphabet與Meta也分別有超過九成與近九成分析師看多;Apple雖較為保守,但仍有約58%分析師給出買進評級;就連備受爭議的Tesla,也有約半數分析師認為值得買進。換言之,市場不是看壞這些巨頭,而是放棄把它們當成同一個交易概念。
對投資人來說,Mag7不再是一鍵打包的簡單題,而是一組必須分拆研究的期末考。誰能在AI投資潮中把高額資本支出轉化為可持續的現金流與獲利、誰的雲端與消費級應用真正被市場採用、誰又只是靠敘事撐起估值,將決定下一階段的勝負。未來一年,財報中的雲端成長率、AI產品實際貢獻與資本支出回收期,恐怕會比「是否屬於Magnificent Seven」這個標籤,更能左右這些超級權值股的股價方向。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。