

 我的網誌
獨立分拆後首秀亮眼!上季營收與獲利皆優於華爾街共識
聯邦快遞貨運(FDXF)自今年六月從母公司聯邦快遞(FDX)分拆後,首度公布的季度財報繳出亮眼成績單。截至九月底的季度中,營收較前一年同期成長8%,達到24.4億美元,超越LSEG預期的23.3億美元。調整後每股盈餘(EPS)為1.49美元,同樣擊敗市場預期的1.36美元。受此強勁財報激勵,其股價在盤後交易中上漲約3%,為近期疲軟的走勢注入一劑強心針。
挺過分拆陣痛期與高油價逆風,營運數據展現復甦跡象
自六月掛牌以來,聯邦快遞貨運(FDXF)的股價走勢持續承壓。這主要受到分拆初期原有投資人調節持股,以及中東衝突引發高油價,對整體運輸類股造成沉重負擔所致。然而,最新的營運數據顯示,儘管平均每日貨運量微幅下滑0.7%,但每月趨勢正在持續好轉。從六月的衰退3.4%,一路收斂至八月的衰退0.7%,並在九月份成功翻正,實現0.9%的成長。
擺脫母公司合約綑綁,獨立議價能力推升合約續約表現
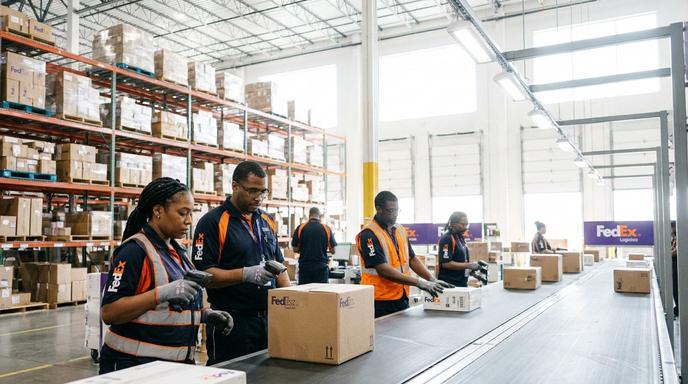
作為一家專注於零擔貨運(LTL)的供應商,面臨著與Old Dominion Freight Line(ODFL)、XPO(XPO)以及J.B. Hunt(JBHT)等同業的競爭。聯邦快遞貨運(FDXF)在獨立後獲得了更高的定價談判彈性。執行長指出,自六月一日以來,已成功續約約25%的合約組合,並創下近年來最強勁的定價表現。此外,公司建立了專屬的銷售團隊,積極拓展航空航太、食品、科技與零售等具吸引力的產業。排除燃油附加費後,每件貨物的平均營收較前一年同期成長1.1%,達到316.78美元。
準點率高達九成八,第四季財測全面調升優於市場預期
在服務品質方面,聯邦快遞貨運(FDXF)維持高達98%的準點率與取件可靠度,索賠率與頻率自2022年以來也持續下降,這有助於在關鍵購物季中搶佔更多市場份額。展望第四季,公司提供的財測全面優於華爾街預期。預估營收將落在23億至23.7億美元區間,調整後營業利益達1.85億至2.05億美元,調整後營益率為8%至8.6%,調整後每股盈餘(EPS)預估為0.65至0.75美元,各項數據皆超越分析師共識。
華爾街肯定基本面改善,惟因應宏觀環境調整目標評價
針對這份財報,華爾街分析機構普遍肯定聯邦快遞貨運(FDXF)在脫離母公司後的營運效率提升與自救措施,同時母公司聯邦快遞(FDX)同日公布的財報也優於預期,帶動市場情緒。然而,考量到中東地緣政治緊張局勢重啟以及相關燃油價格上漲,導致整體卡車運輸類股在過去四個月經歷了本益比估值的壓縮。因此,有法人機構在維持正面展望的同時,將目標價由175美元適度下修至160美元,以反映當前宏觀經濟環境對運輸產業帶來的潛在影響。