

 我的網誌

高利率、高通膨與能源價格攀升,正改寫美國銀行與金融機構獲利模式。從地方銀行到資產管理與製造業財務部門,利差、存款成本與資本運用策略全面重洗牌,顯示「利率高檔常態化」已成金融業必須面對的核心戰場。
在戰火推升油價、通膨再度升溫的背景下,美國金融體系正站在利率轉折點的刀鋒上。近期金價與銀價雙雙跌到一年多低點,反而凸顯資金正向現金與高利率美元資產集中,而這股資金流向,直接牽動銀行淨利息收益、存款結構與企業融資成本,形成一場橫跨商業銀行、金融服務與資產管理業的「高利率壓力測試」。

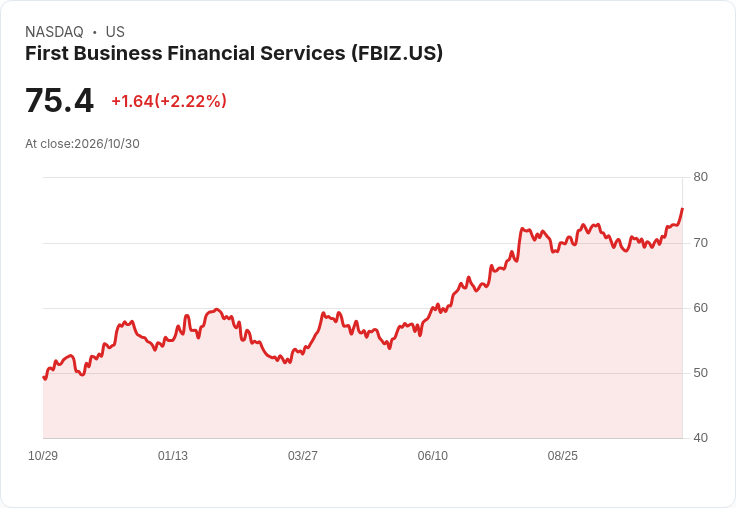
從傳統銀行端來看,美國中小銀行與區域銀行正嘗試把「高利率」轉化為獲利動能。First Business Financial Services(FBIZ)在Q3交出「record pretax pre-provision and bottom line earnings」的成績單,淨利息收入較去年同期增加4,200萬美元、年化貸款成長約10%,核心存款則年化成長14%,顯示在激烈存款競爭中仍能維持良好資金來源。管理層將長期淨利息率目標鎖定在3.60%至3.65%,且Q3實際NIM達3.80%,但也坦言第四季利差將因預付款費用正常化與存款重定價而略為下滑,突顯「利差維持戰」只是暫時取得上風。
另一端,剛上市的American Savings Bank(ASBH)則呈現區域銀行在高利率環境下的典型縮影。Q3淨利息收入達7,640萬美元,淨利息率上升至3.61%,較去年同期高出15個基點,且平均貸款餘額增加、存款成本在升息環境中反而下滑,展現資金結構優勢。不過,總存款季減1.7%,非利息存款占比雖達31.5%,但管理層已預告,若聯準會在Q4與2027再度升息,資金成本將「inch higher」,顯示季節性存款流出與高利率政策疊加,將成為壓縮利差的潛在壓力。
在利率與資金成本的拉鋸中,信用風險也開始浮現。FBIZ Q3不良資產增加2,200萬美元,主因為一筆5,700萬美元的多戶住宅不計息貸款,且管理層已將大型不良資產的解決時點從原先預估的2026年延後到2027年第一季。ASBH同樣在Q3認列一筆商用建築貸款的部分呆帳,讓不良貸款比率從0.19%升至0.29%。兩家銀行都強調對問題授信具「full collection」或可控風險,但在高利率壓力下,借款人的現金流承受度顯然成為銀行投資人問答焦點,也顯示信評壓力可能是利率循環後半場的下一波考驗。
高利率並不只改變銀行端的利差結構,也深刻影響到企業的財務策略與資本配置。以Cavco Industries(CVCO)為例,雖然本業屬於工廠預製房屋與金融服務,但管理層在Q2財報說明中,多次提及材料成本飆升與ASP(平均售價)能否抵消「continued material inflation」的不確定性。鋼材價格自年初起大約上漲150%,在利率高企、融資成本提高的環境下,企業一方面須承受供應鏈成本壓力,另一方面又得評估價格調漲是否會進一步打擊終端消費者負擔能力,形塑出「利率+成本雙重擠壓」的財務決策困局。
製造與包裝巨擘AptarGroup(ATR)同樣將「利率與成本」視為獲利變化關鍵變數。Q3調整後EBITDA達2.17億美元,調整後EPS為1.52美元,但整體毛利率年減120個基點,主因高毛利急救藥品銷售下滑,以及Beauty與Closures毛利走弱。雖然管理層強調全年資本支出將落在2.6億至2.8億美元區間,並持續推動生產效率提升與營運轉型,但當股東回饋(1.8億美元回購及股息調高4%)與高資本投資同步進行、利率環境又偏「higher for longer」,如何在債務與股東報酬間取得平衡,已成分析師對管理階層持續追問的核心議題。
資產管理與金融科技端則以「更積極地擁抱高利率」作為成長引擎。WisdomTree(WT)在Q3資產管理規模(AUM)再創新高,達1,710億美元,連續七季刷新紀錄,並錄得46億美元的淨流入。其中,美國市場貢獻24億美元,歐洲17億美元,OnChain數位資產平台則有5億美元淨流入。高利率環境雖讓傳統債券與貨幣市場工具更具吸引力,但WT反而藉此打造「tokenized money market fund」等新產品,配合自營的轉讓代理人、受監管信託公司與FINRA券商架構,試圖把高利率短期工具包裝成具流動性與技術附加價值的代幣化金融商品。
WT管理層也坦言,數位資產與OnChain業務目前仍屬「investment mode」,預估全年在營運層面可能有約中二十位數(mids-20s)百萬美元的虧損,但透過AI導入內部流程、每月節省逾1,500工時,相當於至少10位全職員工,配合對外合作夥伴如BitGo、MoonPay、Hashkey等,加上2027年將私人市場資產納入ETF包裝的藍圖,試圖在高利率環境下,用技術與產品創新換取更高費率收入與利息收益。這種「用創新對沖利率循環」的策略,與傳統銀行偏重利差管理形成強烈對比,為金融業提供另一條路徑。
面對資金成本抬升與通膨陰影未散,市場上也浮現部分反向訊號。金銀價格大跌,ETF如GLD、SLV等相關產品一週跌幅達2.7%與8.6%,顯示避險情緒短線降溫。分析人士指出,除了聯準會與歐洲央行釋出的「higher-for-longer」利率訊號外,科技股重挫、加密貨幣遭駭引發「flight to cash」,也可能迫使投資人砍出貴金屬部位以應付保證金追繳。這種資產重配一方面加深了美元與現金資產的吸引力,另一方面也使銀行與貨幣市場基金在高利率環境中更具募集資金優勢。
然而,利率高檔並非沒有副作用。對銀行而言,存款「beta」控制成敗,將決定利差能否維持在目標區間之上。FBIZ CFO坦言,未來淨利息率維持中性與否,很大程度取決於能否在激烈存款競爭中管理好「deposit betas」。ASBH則開始看到CD客戶偏好3至6個月短天期,反映存戶不願長期鎖定利率,增加未來重定價壓力。對企業財務來說,材料價格飆漲、融資成本高企,讓像CVCO與ATR這類需要高資本支出的公司,在訂價策略與產能投資上必須更加謹慎。
展望未來,若聯準會在Q4實施再一次升息,並在2027年延續高利率基調,銀行與金融機構將持續面臨三大關鍵問題:其一,利差是否足以抵消存款重定價與信用成本上升;其二,資本回饋(股息與回購)與成長投資之間如何取得平衡;其三,在AI、代幣化與新型金融產品崛起的情況下,傳統利息收入模式是否會被更高費率與技術服務費部分取代。高利率寒冬或許仍將持續數季,但誰能把壓力轉化為策略優勢,將決定下一輪金融股與相關產業的勝出者。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。