

 我的網誌

Q3 FFO每股0.71美元優於預期,公司提高全年指引並以回收空間換入高價值承租人。
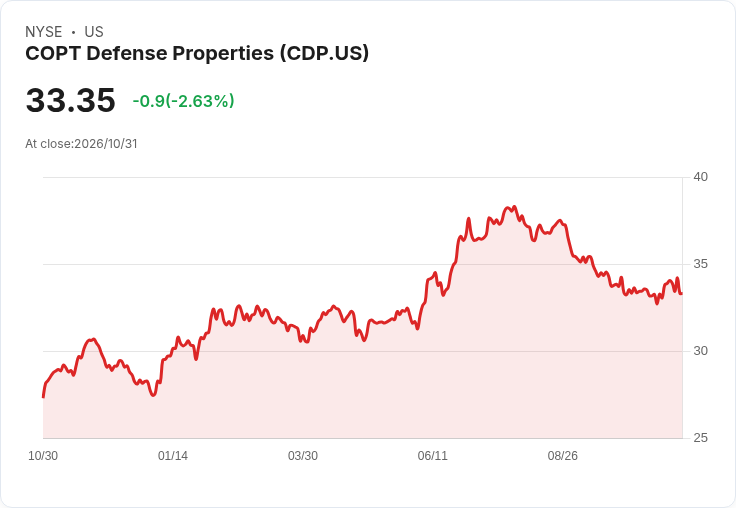
COPT Defense Properties(CDP)在2026年第三季財報會中宣佈,當季調整後每股FFO為0.71美元,優於指引中點0.02美元,並將2026年每股FFO可比調整後中點上調至2.80美元,同時將空置釋出(vacancy leasing)目標自先前水準提升至625,000平方呎,並把租戶續租中點由先前水準下修至80%,以回收並重新出租次級空間給價值較高的承租人。

要點與背景: - 營運表現:第三季同業物業(same?property)現金淨營業收益(cash NOI)年增3.2%,同業佔用率季末為93.9%,公司仍預期今年年底約94%。整體投資組合出租率95%、實際佔用率94%;防務/資通訊組合出租96.2%、佔用95.2%。 - 租賃動能:今年前九個月已執行約300萬平方呎承租案,其中近半數的空置釋出與美國網軍(U.S. Cyber Command)在Columbia Gateway的需求有關。Huntsville營運組合出租率達98%,需求強勁。 - 資本與開發:公司已對Redstone Gateway的兩項開發承諾資本88百萬美元。管理層表示資本承諾(committed)提高至3.75億美元,開發與收購已投資金額達2.4億美元。 - 財務細節:第三季FFO受交換性票據(exchangeable notes)攤薄影響約0.013美元,同時因低於預期的營運費用利好。管理層並警告,受SOFR平均上升70個基點與預計2027年變動利率債務增加逾1.25億美元影響,2027年利息支出恐較2026年增加約800萬美元,摺合每股約0.07美元;但公司沒有重大到期債務直到2028年9月,降低近期再融資壓力。
管理層策略與解析: 管理層解釋,下修續租中點並非示弱,而是策略性回收「次優租戶」空間,待重新出租給更高價值的核心租戶,以提升組合品質與長期租金基礎。此舉同時推升短期內的空置釋出量(目標62.5萬平方呎),但預期將強化長期收益能力。公司強調在承保(underwriting)面未改變,開發預估初始現金收益率仍約8.5%。
風險、異議與管理回應: - 資金與政策風險:分析師質疑中期選舉或國防預算延遲可能衝擊需求與時點。管理層回應,雖有時差風險,但預期最遲到明年2月會有FY27國防撥款,且防務支出具跨黨支援,有助需求穩定。 - 利率壓力:多位分析師將利率視為最大風險,管理層亦承認利率上行會侵蝕可分配給股東的FFO,並表示在高利率環境下,賣資產以達理想價位的空間有限,故非核心資產處分需更審慎。 - 重新出租與停租期:針對回收空間可能造成的空窗與租金折讓,營運長指出三次回收案中停租期與租金變動有限(有一案與前租金幾乎持平,一案上升約20%,另一案下降約20%),整體停租時間不長,公司以現金基礎計算收益改善。
後續觀察指標與結論: 本季公司以強勁租賃執行與選擇性回收空間為藍本,將全年FFO中點微幅上修至2.80美元,並同步提高同業現金NOI增長指引至4.25%。投資人應關注三大指標:1) 回收後的再出租速度與新租金水準(影響長期FFO);2) 利率走勢與變動利率債務增幅對2027年利息費用的實際影響;3) 政策撥款與大型防務項目的時點(如Redstone與Fort Meade)是否如管理層預期支撐租賃需求。公司將以回收空間、活化組合與聚焦高價值租戶為重點,短期承受較高的空置釋出,但目標在中長期提升資產收益質量與股東回報。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。