我的網誌

併購Ferric並拆出AI資料中心為單獨區隔,2026年AI營收估約6.2億美元,2027年料翻倍。
ON Semiconductor(onsemi)在最新一季財報會上宣佈以6億美元現金收購資料中心晶片供應商Ferric,並將2030年AI資料中心營收目標上調500百萬美元至「大於30億美元」,成為本季最大新聞張力來源。管理層同時宣佈自本季起,將AI資料中心列為第四個獨立報告區隔,對外揭示這一業務的快速放大與公司資本配置方向。

開場重點:執行層表示第三季為需求驅動的「超季節性表現」,AI資料中心與工業市場成長明顯,帶動整體營運優於指引。CEO Hassane El?Khoury指出,第三季AI資料中心營收季增39%至1.8億美元,公司預期2026年AI資料中心全年營收約6.2億美元,並重申2027年將較2026年翻倍。
財務數字與營運情況:公司第三季營收為17.2億美元,非GAAP毛利率約41.2%,非GAAP稀釋每股盈餘0.90美元,均高於指引中位數。按終端市場拆分,汽車營收7.77億美元、工業4.67億美元、AI資料中心1.8億美元。資金面穩健,現金與短期投資約44億美元,營運現金流5.16億美元,自由現金流4.89億美元(佔營收28%)。
Ferric併購細節與管理層評估:CFO Thad Trent說明,交易為6億美元現金,另有最高1.75億美元以營收成長為條件之績效支付(earn?outs)。公司預期Ferric將對營收與毛利帶來正面貢獻,長期在規模化後可望對EPS產生攤薄後的增厚效應,且短期內不會對財務造成「顯著影響」。管理層稱Ferric已與大型超大雲端業者(hyperscalers)有合作接觸,為提升市場滲透與平臺供應鋪路。
展望與細部指引:財務長給出第四季指引,營收介於17.15億至18.15億美元,非GAAP毛利率41.5%至43.5%,非GAAP每股盈餘0.95至1.07美元。就終端市場預期,汽車業務在第四季將下降「高個位數百分點」;工業業務預計上升「低雙位數百分點」;AI資料中心在第四季將較前季成長中高個位數,全年仍預估約6.2億美元。管理層強調,現階段對汽車供應的調配屬於短期、供應驅動的策略,會隨產能恢復在下季開始恢復出貨(預期Q1恢復)。
風險、質疑與管理回應:分析師對官方短期將供應優先分配至AI市場而「不足」汽車端的做法表達疑慮(可能造成市佔風險)與對併購貢獻持保留意見。CEO回應稱公司並未淡化汽車市場,會支援客戶的終端需求,並在產能回復後補足出貨;財務長也指出購併將以資產負債表現金為主要出資來源,並在完成Synaptics併購後優先去槓桿,未來將「機會性」回購股票。值得注意的營運風險包括特定產品線的供應限制、汽車庫存補貨時點的不確定性,以及併購整合與資本配置壓力。
深入分析:將AI資料中心獨立揭露與併購Ferric,代表onsemi正積極把AI與高階運算作為結構化成長引擎。短期內,供應重分配有利於毛利率較高的AI與工業出貨,並推升整體營益表現(公司Q3毛利率與EPS均優於預期)。但此策略的可持續性取決於三大變數:一、Ferric整合速度與其與超大雲端廠商的合約能否轉化為穩定訂單;二、全球晶片供應鏈是否能在短期內解除瓶頸,避免對汽車客戶造成長期市佔損失;三、資本支出與併購後的財務槓桿管理,尤其在完成Synaptics等既有交易的時程下公司如何平衡現金運用與股東回報。
駁斥替代觀點:針對認為此舉僅為「短期換手」或會長期侵蝕汽車市佔的擔憂,管理層明確回應為暫時性且供應驅動,並承諾Q1將恢復汽車出貨;此外,Ferric如能確實帶來與雲端巨頭的設計訂單,短期犧牲換來的高毛利、高成長合約可能在中長期補償汽車端的重分配風險。然而,若供應瓶頸延長或併購整合不如預期,風險則會上升,投資人應保持警覺。
結論與後市觀察建議:ON半導體藉由併購與更細分的營運揭露,明確將AI資料中心定位為未來成長核心;投資人與市場應關注三項短期指標:1) Ferric交易是否如期(管理層預期於Q4完成)並快速整合;2) Q4與2027年AI營收是否按管理層所述持續加速(2027年承諾翻倍);3) 汽車端補貨時序與整體供應鏈能否在Q1顯著改善。整體而言,交易與新目標提升了成長可見度,但仍須評估供應、整合與資本運用風險,做為調整持股或投資決策的依據。
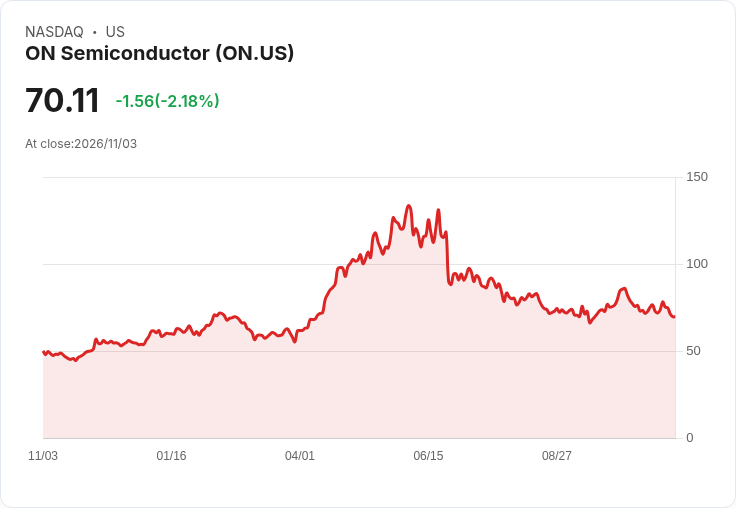
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。