我的網誌

11/4 前市公佈Q3,市場估EPS $0.10、營收 $89.91M。
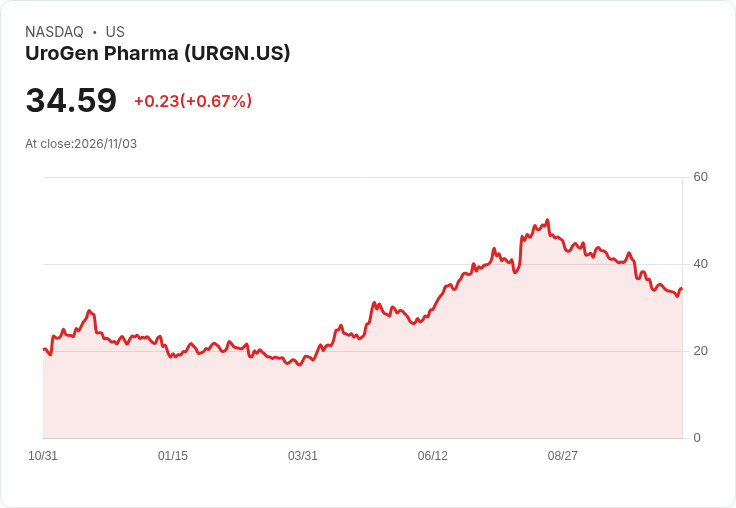
美國生技公司 UroGen Pharma(NASDAQ: URGN)預定於美股時間週三(11月4日)開市前公佈2026年第三季財報。本次財報備受市場關注,因公司近期推出的膀胱癌療法與多項管線進展,讓獲利與營收預期出現大幅上修。

市場共識與歷史表現 - 本季共識每股盈餘(EPS)估為每股$0.10,年增幅達114.5%。 - 共識營收估為$89.91百萬($89.91M),年增幅高達227.2%。 - 過去一年內,UroGen 在財報上打敗EPS預期的比例為25%,打敗營收預期的比例為50%。 - 在過去三個月,分析師對本季EPS與營收預估均出現6次上修、0次下修,顯示機構對公司短期營運持續調整為更樂觀的態度。
背景與成長動能 UroGen 近年加速由臨床研發導向轉向商業化營運,旗下針對膀胱癌的新療法獲得FDA審查並已推向市場,為本季營收成長的主要動能。公司近期也宣佈將依選擇權對IntraGel投資上限700萬美元,顯示其在腫瘤區域性給藥與相關技術上尋求延伸與佈局。此外,第二季財報與財報會議內容(Q2 2026 earnings call)已揭露初步商業化資料,為市場形成預期依據。
深入分析:為何市場上修?風險在哪裡? - 上修動能來源:膀胱癌新藥上市後的初期銷售、FDA相關里程碑訊息,以及公司在醫療通路與醫院採用上的推進,使得分析師連續上調營收與盈餘預估。營收年增幅227%表明本季有顯著的產品收入認列。 - 經營風險:商業化能否持續放大、單品獲利率與毛利波動、藥價與保險給付(reimbursement)問題,以及潛在競品或新療法的市場侵蝕,皆可能影響後續季度表現。此外,藥廠常見的供應鏈瓶頸或一次性認列專案也會造成營收波動。 - 對懷疑論的駁斥:批評者指出高成長可能為一次性因素或前期認列帶動,難以持續。對此,支援樂觀論者會提出:一,分析師在近三個月的多次上修反映了真實的訂單與銷售回饋;二,公司透過進一步投資(如IntraGel)與多項管線佈局,示意其在擴大治療適應症與應用場景的長期策略,非單純短期波動。
投資者應關注的指標與未來展望 在財報發布時,投資人與分析師應重點留意: - 報告期內之淨產品收入(net product revenue)與各市場的採用率; - 公司對全年或下季度的營運指引(guidance)與現金流/燒錢速率(cash runway); - 毛利率及一次性費用(如研發里程碑支付或庫存調整); - 管線進展、FDA或其它監管更新,以及與IntraGel之合作/投資進展。
總結與行動呼籲 UroGen 本季面臨的是從臨床成功轉向商業化驗證的關鍵時刻。若公司能在11/4公佈的資料中同時展示可持續的產品銷售成長與健康的現金流趨勢,股價可能獲得上攻動能;反之,若銷售細項或利潤指標未達市場期待,短線修正風險不可忽視。建議投資者在財報釋出前後,重點關注公司對營收構成、毛利與未來指引的說明,以評估中長期持有價值及風險敞口。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。