我的網誌

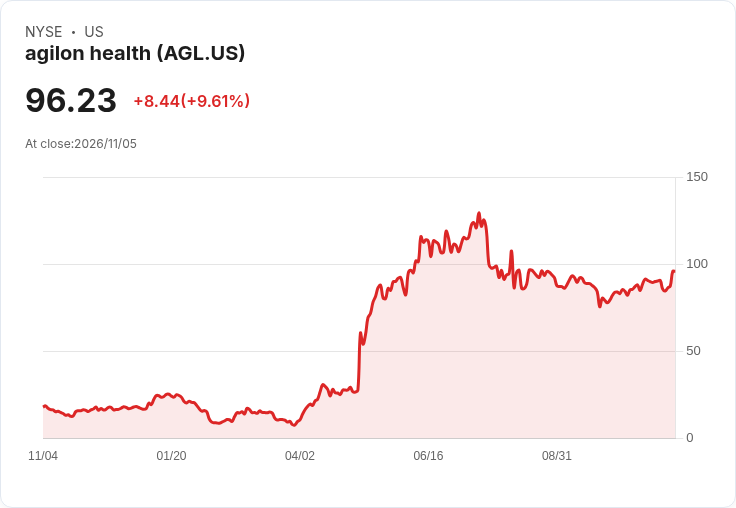
Q3轉虧為盈,靠臨床路徑與ACO擴張上修全年目標,並導入MSER新指標。
agilon health在最新的Q3財報會上宣佈,上修2026全年指引:以中點估算,全年營收約5.88億美元(58.8億美元)、醫療服務費率(MSER)預估90.4%、調整後EBITDA約1.5億美元;公司指出,這反映臨床路徑成效與醫療費用改善帶來的實際成果。

背景與關鍵資料:agilon主打以科技與證據為基礎的臨床路徑,與基層醫師合作承擔風險、最佳化慢性病照護。管理層報告顯示,第三季營收約15億美元,調整後EBITDA為6400萬美元(去年同期為負9100萬美元);公司新增並公佈核心指標MSER,Q3為88.5%,較2025年Q3的104%大幅改善。第三季結束時,Medicare Advantage會員數為45.4萬人;公司表示,年內現金及可變現證券為3.12億美元,並預計2026年底現金至少有1.75億美元。
驅動力與執行重點:CEO Timothy O’Rourke強調,agilon透過擴充套件心衰(CHF)、肺部健康與失智照護等循證臨床路徑,以及市場推廣的虛擬藥局計畫,提升疾病管理與用藥遵從,帶動診斷、評估與治療相關收益成長。管理層亦指出,品質表現維持穩定,公司在合約健保使用的品質衡量上達4.2星,並預期在某些衡量年度中,75%會員會屬於4星以上計劃,對未來支付有利。
ACO擴張與合約前景:管理層將ACO視為近期成長引擎,預計2027年ACO會員數將從約11萬成長到約16萬(增幅約40%–50%),並已宣佈3項關係擴張,涵蓋近5萬MSSP會員。公司也調升ACO REACH對調整後EBITDA的貢獻預估至4千萬至4.5千萬美元。財務長Jeffrey Schwaneke指出,本次指引上修主要來自於病患負擔(burden-of-illness)改善、臨床路徑效益與上半年較有利的醫療費用發展。
風險、爭議與管理層回應:分析師關切點包括已付理賠能見度有限、第四季季節性偏低以及2027年合約改善幅度可能不如2026年。公司即回應採取審慎的準備金與保守成本假設,並指出第一半年的成本趨勢已重估至低6%區間、第三季約錄得7%成本趨勢,全年餘下期間在指引中假設7%的成本趨勢。同時,管理層說明,2027年合約收益預期較為溫和,是因去年已接觸約80%合約,今年主要工作是處理剩餘20%以爭取更有利經濟條件。關於Part D風險,公司已從2025年的30%全額風險降至今年約15%,並計畫持續降低該風險曝險。
替代觀點與回駁:懷疑論者可能認為短期業績改善受基期、計量方式或一次性契約因素影響,且付費與理賠能見度不足可能反轉利潤。對此,管理層強調績效改善是多項長期舉措(臨床路徑、虛擬藥局、品質改善)累積的結果,並以MSER作為常態化監測指標以提高透明度,同時採取審慎準備金以緩解短期波動風險。
總結與展望:agilon以證據導向的臨床路徑與有目標的ACO擴張,帶動Q3由虧轉盈並上修全年指引。投資人與市場應持續關注三項指標:MSER走勢、ACO會員擴張與合約談判結果,以及第四季季節性與已付理賠能見度的改善。若管理層能在2027年確保合約經濟性並順利擴大ACO滲透,agilon的盈利彈性與估值支撐將更為明朗;反之,付費與理賠的不確定性仍是需監控的主要風險。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。