我的網誌

Angi宣佈裁約300名中階與支援人員,預估年化節省4,000–5,000萬美元營運費與約1,000萬美元CapEx,並稱2027年EBITDA減CapEx將「顯著成長」。
開頭引子 美國居家服務媒合平臺Angi在2026年第三季財報電話會議上宣佈大規模成本調整:公司將裁減約300個職位(以中階管理與支援為主),管理層強調此舉是為了提升現金流與結構性毛利,並預估可望把年度營運費用削減約4,000–5,000萬美元、資本支出再減約1,000萬美元。

背景與資料 本季Angi呈現營收與量能雙重壓力:第三季營收為2.42億美元,年減8.9%;服務請求約400萬件,年減2.4%;Leads(潛在案件)為450萬件,年減17.6%;美國月均活躍承包商約101,000名,年減14.4%。但公司也有亮點:調整後EBITDA為4,220萬美元,年增6.3%;每-lead營收上升9.8%至47美元;大型承包商收入年增20%,而小型承包商收入則衰退13%。第3季營運現金流2,850萬美元、資本支出1,410萬美元,使自由現金流達1,440萬美元(去年同期4,900萬美元)。
管理層的策略與分析 管理層表示,近年來來自無品牌(unbranded)搜尋的流量大幅衰退,自2023年以來減少約三分之二,現在僅佔約5%的服務請求;聯盟來源約佔6%。在面對這些流量結構性下降時,公司選擇將資源由小型與中型承包商轉向大型承包商(大型客戶每戶預算遠高於小型),同時收縮不具經濟效益的行銷與銷售活動,提升每筆連結的經濟效益而非追求量的最大化。管理層並指出,重構後預計在2027年上半年達到全年化節省的執行速度,且期待2027年「EBITDA減CapEx」將有顯著成長。
風險、疑慮與替代觀點回應 分析師對此反應偏負面,質疑此次裁員與縮減行銷是否會犧牲長期成長(「cutting to growth」的風險),並關切搜尋引擎與大型語言模型對流量的衝擊。管理層對此回應:一方面承認不能僅靠裁員達成成長,另一方則強調要以AI與平臺重構(homeowner與pro端的replatforming)來驅動未來成長;同時指出無品牌SEO佔比已降至5%,相關逆風「大致已過」。就財務面,管理層表示至少一半的節省將直接落到底線,但也承認會有約1,800–3,000萬美元的一次性重整成本(主要為遣散費);且公司仍背負約4億美元債務,2028年到期票據為資本配置首要考量。
深入觀察:結構性轉型或短期壓縮? 本次行動呈現兩條主線:短期以現金與利潤率為優先(削減固定費與行銷浪費),長期則投注於大型承包商拓展、AI驅動的使用者體驗與平臺遷移。資料顯示企業已在提高單位經濟(每-lead營收上升)與控制固定成本(固定費年減1,400萬美元,降幅24.4%)上取得成效;但Leads與活躍承包商數量的顯著萎縮,若平臺無法快速以新供給或更高單價取代,營收恢復仍將面臨壓力。管理層把賭注放在2027年下半年回到成長軌道,投資人與分析師將密切觀察replatforming進度與大型承包商策略的可持續性。
結論與未來展望(行動呼籲) 總結來看,Angi以裁員與行銷重置換取短期現金與結構性利潤改善,並押注平臺技術升級與大型承包商擴張帶動長期成長。關鍵觀察指標包括:2027年上半年是否能達到全年化節省、replatforming與AI功能的用戶採用率、大型承包商營收延續性,以及公司對2028年債務的資本配置方案。對投資者與市場觀察者而言,接下來的重點在於管理層能否在不犧牲長期供給端規模的情況下,穩住單位經濟並實現預期的「EBITDA減CapEx」改進。
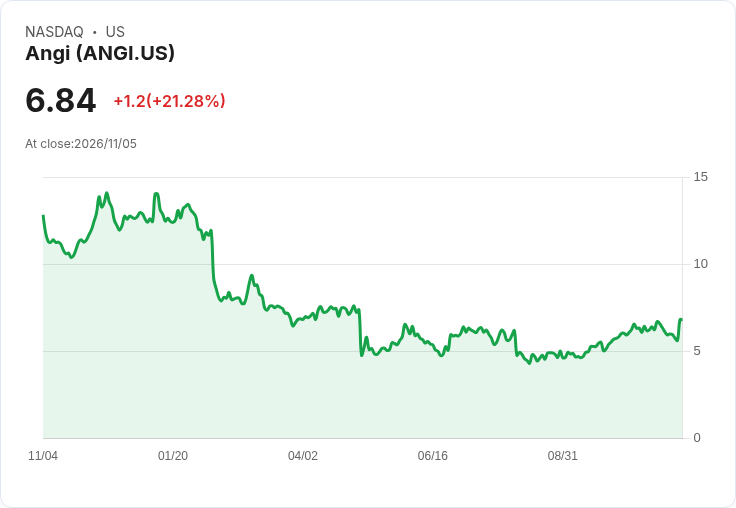
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。