我的網誌

美國醫療供應鏈三大環節——藥品批發、專科藥廠與醫療器材——近期財報大好,營收與獲利全面優於華爾街預期,顯示需求強勁。但在油價波動、全球庫存偏低與成本壓力交互影響下,醫療體系恐面臨新一輪價格與供應風險。
美國醫療產業供應鏈在最新一季財報中呈現「數字亮眼、風險潛伏」的複雜樣貌。從大型藥品批發商到專科藥廠,再到醫療器材製造商,多家企業均交出優於市場預期的成績單,反映出醫療需求與處方量持續增長。然而,在全球原油價格因地緣衝突而震盪、主要消費國商業庫存處於近15年低檔的背景下,醫療供應鏈的成本與運輸風險也同步升溫,產業前景並非單純的「樂觀故事」。

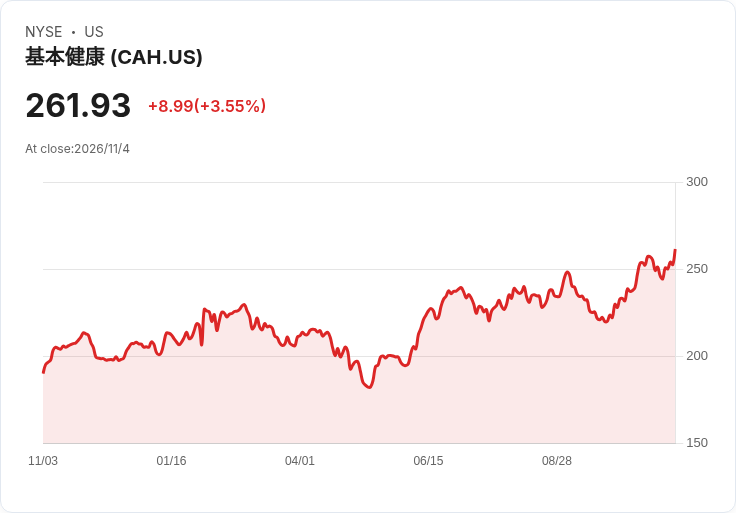
首先,在藥品流通端,身為美國重要處方藥批發商的 Cardinal Health Inc. (CAH) 公布的最新財報顯示,該公司在財政第一季淨利達 5.54 億美元,每股盈餘 2.38 美元;若排除一次性項目,調整後每股盈餘更達 3.26 美元,遠優於分析師平均預估的 2.92 美元。營收方面,Cardinal Health 單季收入高達 675.1 億美元,同樣超出市場預期的 669.6 億美元。公司預估全年每股盈餘在 12.80 至 13 美元區間,其股價今年以來已上漲 27%,過去十二個月更飆升 34%。這組數字凸顯大型批發商在處方量成長與供應鏈掌控上的優勢,也反映出下游醫院與藥局對穩定供貨的高度依賴。
在專科藥廠領域,ANI Pharmaceuticals Inc. (ANIP) 同樣交出強勁成績。該公司第三季淨利 3,510 萬美元,每股淨利 1.51 美元,若扣除非經常性成本與股票選擇權費用,調整後每股盈餘來到 2.70 美元,顯著高於分析師預估的 2.17 美元。營收則達 2.908 億美元,超越市場預期的 2.802 億美元。公司預測全年每股盈餘介於 9.37 至 9.71 美元、營收在 10.9 億至 11.3 億美元之間。然而,值得注意的是,ANI 股價今年以來反而下跌 9%,一年來更重挫 24%。這樣的背離現象顯示,市場雖肯定公司當前獲利能力,卻可能對未來專科藥物競爭、價格壓力或監管風險保持謹慎,投資人並未完全「買單」財報佳績。
醫療器材端同樣展現出旺盛需求。Becton Dickinson and Co. (BDX) 在財政第四季錄得 6.96 億美元獲利,每股盈餘 2.54 美元;調整後每股盈餘更達 4.15 美元,超過分析師預估的 4.06 美元。單季營收 52.7 億美元,也高於市場預期的 51.2 億美元。全年而言,BDX 報告淨利 11.5 億美元、每股盈餘 4.09 美元,營收則達 194.6 億美元,並預期未來一年每股盈餘可達 13.10 至 13.30 美元。股價方面,BDX 今年以來上漲約 8%,過去十二個月則攀升 17%。這印證醫療器材在慢性病管理、手術量回升與各國醫療投資擴張下,仍是穩定成長的核心環節。
不過,若將視角拉高至全球能源與物流環境,醫療供應鏈的隱憂便浮現。根據倫敦報導,Brent 原油期貨近日在市場重新評估美國與伊朗戰爭走向及美國期中選舉後政治局勢的情況下回升,每桶在 96.37 美元附近,上漲近 1.85%;美國西德州中級原油 (WTI) 也漲至每桶 89.01 美元。分析指出,雖然上一交易日油價曾重挫逾 8%,但在中東局勢尚未明朗、霍爾木茲海峽仍傳出油輪與拖船起火事件的背景下,市場只出現「溫和反彈」,顯示地緣風險尚未解除。Eurasia Group 估計,美伊衝突若再升級,Brent 價格可能衝上每桶 110 至 125 美元區間。
油價波動與運輸風險,對仰賴全球采購與跨國物流的醫療企業而言,恐非短期可忽視的變數。JPMorgan 指出,在戰事造成數月供應中斷後,海灣地區原油出口已回復至接近戰前水準,全球油市自 9 月開始回到每日 110 萬桶的供給盈餘,10 月更擴大至每日 140 萬桶,接近去年平均盈餘水平。然而,主要消費國商業原油庫存卻接近 15 年低點,美國原油、汽油與蒸餾油庫存上周再度下降,需求來到一年高位。這種「表面供給寬鬆、實際庫存偏緊」的結構,一旦再遇戰事或運輸事故,勢必快速反映在運輸費用與化學原料成本上,間接推升藥品與醫療器材的價格壓力。
在此情況下,醫療供應鏈企業雖在財報中展現強勁基本面,仍須面對幾項挑戰。其一是成本轉嫁能力:像 Cardinal Health、ANI Pharmaceuticals 及 Becton Dickinson 等公司若要維持盈餘成長,勢必考量是否將運輸與原料成本上漲部分反映在產品價格上,這可能加重醫院及終端病患的負擔,引發政策與輿論反彈。其二是庫存與安全存量管理:在全球商業庫存偏低之際,醫療企業若因成本考量而壓低庫存,遇到突發事件時,恐出現供給斷鏈。反之,若大幅拉高庫存,又可能在價格回落時面臨存貨損失,財報波動加劇。
也有樂觀的觀點認為,全球油市回到供給盈餘,加上海灣原油出口恢復,長期而言有助緩解醫療產業成本端壓力。若中東局勢最終走向外交解決,運輸風險減輕,醫療企業的毛利率可望進一步改善,讓目前的盈餘成長得以延續。不過,Eurasia Group 將「持續僵持」情境機率由 15% 調高至 30%,顯示停戰並非唯一可能路徑,政治不確定性仍是壓在全球供應鏈上的一塊大石。
整體來看,美國醫療供應鏈從上游藥品批發、中游專科藥廠到下游醫療器材製造,財報確實呈現「營收成長、獲利優於預期」的亮眼表現,但股價反應與外部環境卻提醒投資人與政策制定者:這不是一場純粹的慶祝派對。在油價可能再度走高、全球庫存偏低、戰事與運輸風險交錯的情況下,醫療產業仍須思考如何在保障病患可負擔的前提下,維持供應安全與財務健全。未來一年,關鍵問題將是:當成本與風險循環襲來,誰能在不犧牲醫療可近性的情況下,持續撐起這條脆弱卻必須穩定的生命供應鏈。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。