我的網誌

十里斯公佈Q3銷售31億美元、EBITDA 7.56億(24%),預告Q4營收近10%、EBITDA率約25%,警示中東與原料、關稅風險。
十里斯(Tenaris)在2026年第三季交出「執行導向」的成績單:銷售額為3.1億美元(應為31億美元,以下以原始資料表示為 $3.1 billion),年增4%、季增5%;EBITDA達 $756 million,季增16%,EBITDA margin 為24%。公司表示,部分設施維護已延至明年,以利短期產量與交付。

背景與主要資料:第三季營運現金流 $366 million(含應收/存貨增加約 $270 million),資本支出 $98 million,季內自由現金流 $268 million,期末淨現金提高至 $3.8 billion。管材事業平均售價較去年同期成長4%,較上季成長2%。歐盟已無條件核准收購Artrom,擴充套件工業管線市場。
管理層展望與動態:執行長Podskubka預期第四季營收「接近10%」成長,主因為量能回升;毛利率可望回升到約25%,歸因於新產能吸收效應與產品組合改善。公司亦未將中東出貨完全復甦列入基礎情境,宣稱Q4與2027年第一季可能與Q3相仿,但對Q1 2027仍抱持「會更高」的展望。財務長表示原物料(廢鋼、鐵合金、鋼捲)成本將在2027上半年趨平。
市場驅動與商機:美國市場因鑽井活動回升與庫存回補,OCTG 價格上揚;公司指出Pipe Logix 平均費率在Q3增加約8–9%,10月再增6%,將反映於Q4與2027 Q1營收。十里斯已取得與Chevron與Eni的長期供應與Rig Direct服務合約;在阿根廷Vaca Muerta,現有42座鑽機,預計2027年中達48座並啟動第三套壓裂裝置。
風險、疑慮與回應:分析師質疑價格能否持續,管理層回應庫存偏低及新的反傾銷關稅支撐美國價格,但也承認原物料與能源通膨會持續傳導,CRU 價格預計在2027年第二季左右開始回落。此外,關稅費用已達每季約 $140–150 million,與中東貨運未完全恢復、歐洲能源風險並列為主要不確定因素。
駁斥替代觀點:對於悲觀者認為本輪價格為短期噪音,管理層指出結構性因素(美國庫存低、反傾銷措施、管材需求成長)提供支撐;但同時強調仍有「多個變動項」,故未盲目上修長期基準。
結論與未來觀察重點:十里斯以執行與產能調配帶動Q3表現,並對Q4給出靠近10%營收與約25% EBITDA率的指引,顯示短期回暖跡象。投資人與市場應持續關注:中東出貨恢復進度、美國定價走勢、原物料成本走向、以及關稅負擔變化;公司於2027年的資本支出預估約 $600 million,股利與資本配置將由董事會於2月決定。若上述風險穩定緩解,十里斯可望在明年上半年進一步反映量價改善。
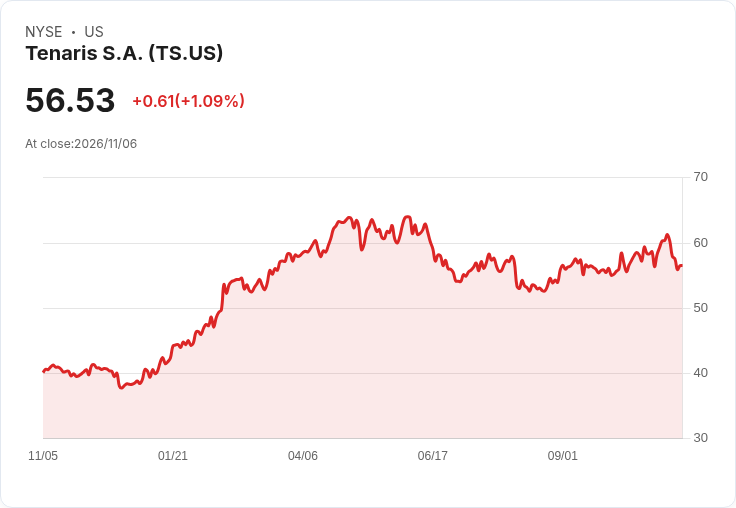
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。