我的網誌

趨勢追蹤與波動率目標策略集中減倉,放大納指單日6.4%下挫與2.3兆美元市值蒸發。
美股週四出現驚濤駭浪,Nasdaq 100 指數當日重挫約6.4%,創下單日市值蒸發約2.3兆美元的紀錄。JPMorgan 策略團隊指出,除基本面與政治憂慮外,趨勢追蹤型的系統性基金(包括 CTAs、波動率目標組合與槓桿 ETF)的快速減倉,顯著放大了此次崩跌的幅度。

背景與成因: 市場初期賣壓由對政治變動的擔憂引發:若民主黨全面勝出,可能導致對 AI 建設相關供應鏈(如晶片製造商與數據中心供應商)更嚴格的監管與成本上升,抑制該類成長股的預期。當主要指數跌破關鍵技術位後,系統性策略依賴價格與動量訊號,開始自動減倉,形成連鎖反應,加速價格下行。
關鍵事實與資料: - Nasdaq 100 當日下跌約6.4%,市值蒸發約2.3兆美元。 - 根據 JPMorgan,S&P 500 期貨在前一個半小時內淨賣出約 110 億美元。 - 波動率目標組合估計仍有約 500 億美元的股票曝險待在接下來數日內減持(目標槓桿由第 67 百分位降至約第 30 百分位)。 - Barclays 的模型顯示,這類基金可能在未來 24–48 小時內減持相當於約 1350 億美元的美股期貨敞口(約減少約 30 個百分點的權益曝險)。 - 槓桿 ETF 本次亦大幅減倉,收盤時賣出逾 600 億美元股票,其中約 90% 與科技類產品(半導體、Nasdaq 100、科技類 ETF)相關。其隱含的 short-gamma 敞口由每 1% 市場移動時約 75 億美元,降至約 65 億美元。
分析與評論: 趨勢追蹤與波動率目標策略並非依公司基本面判斷,而是根據價格動能與風險目標自動調整資產權重,當市場快速下跌時,這類策略會同向賣出以降低風險,進而放大下跌幅度。CTAs 在突破重要動量閾值時常常由多翻空或大幅減倉,而波動率策略為維持預定風險水準會調降槓桿,造成再平衡賣壓。槓桿 ETF 的頻繁重置也在短期內推波助瀾,但因其曝險已在本週數次被壓縮,未來相同來源的賣壓可能減輕。
替代觀點與回應: 有人認為市場會因「買入下跌」的對沖或長線資金介入而迅速止跌;JPMorgan 也指出,短期內投資人逢低買盤可能抵銷部分再平衡賣壓。然而,反駁在於:即使有逢低買盤,波動率目標與 CTAs 的自動性賣出在短時間內可能超出買盤能承接的量,特別是在科技股高度集中暴露下,仍可能造成延續性波動。
總結與展望(行動建議): 此次暴跌凸顯市場在技術性賣壓與政治風險共振下的脆弱性。短期內,若更多指數跌破關鍵技術位,系統性策略仍可能觸發進一步減倉,維持高波動環境。投資人應檢視自身槓桿與流動性風險,評估是否需要調整部位或採取避險(如降低槓桿、使用期權對沖或分散產業曝險)。同時,關注未來 48 小時內由波動率與模型驅動的潛在賣壓量(JPMorgan 與 Barclays 所估)以及政治事件進展,將是判斷市場恢復方向的關鍵指標。
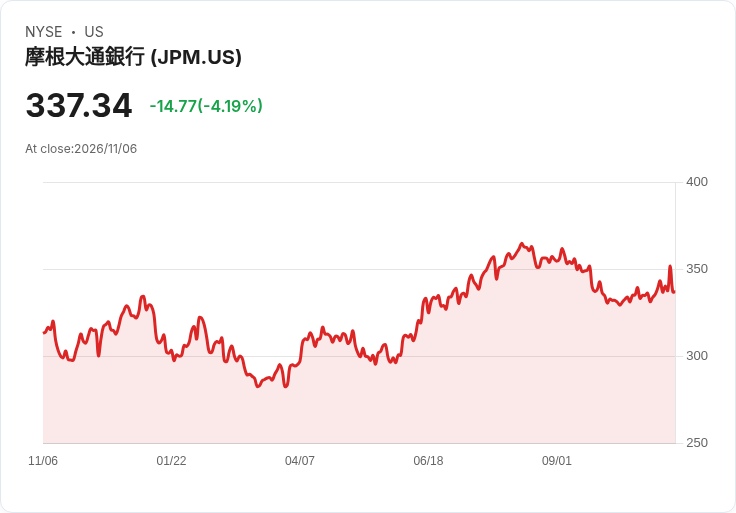
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。