我的網誌

海運斷鏈+AI裝置爆發,推升空運運價30%、貨量增6%,無人機佈局成長。
開頭引人興趣: 今年空運市場反轉上揚,運價年增約30%、貨運量成長約6%,打破市場原本預期的2025年顯著走弱趨勢。這波意外走強,部分來自AI伺服器與相關硬體的大量跨洋運送,同時也被海運中斷與中東航線供給縮減牽動,讓空運成為供應鏈的「救生艇」。

背景與現況說明: 根據FreightWaves記者Eric Kulisch的報導,空運在經歷2024年疫情後運量回落的一年之後,自去年底起強力回溫,延續到2025年。Kuehne+Nagel等大型貨代也指出,歐洲汽車出口放緩使得貨量結構轉變,AI裝置與企業間(B2B)大宗貨物正彌補消費性電商包裹(受de minimis政策與海關加嚴影響)萎縮帶來的缺口。
事實、資料與案例: - 運價:年比上漲約30%。 - 貨量:年增約6%。 - 成因:海運斷鏈、部分中東航線運力減少,以及AI硬體需求強勁。 - 企業動作:零售巨頭沃爾瑪(Walmart)在美國近300家門市同步部署Wing(Alphabet旗下)與Zipline無人機服務;Zipline完成15億美元募資、擴大製造;Wing計畫在德州投資1.25億美元設廠,大規模生產無人機。 - 法規面:美國聯邦航空管理局(FAA)預計制定更明確的視線外(beyond-line-of-sight, BVLOS)商業操作規範,將取代現行需個別申請豁免的限制。
深入分析與評論: AI硬體成為今年空運市場的最大結構性支撐—企業為加速資料中心建設與AI推算能力擴充,對大型伺服器、GPU等高價值空運貨物需求暴增,這類貨物單位價值高、運用空運可獲較大時間價值,正好填補了消費性包裹流量減少的缺口。短期內,當AI投資持續且海運供給不穩,空運可望維持強勢運價與較高裝載率。
無人機與末端配送競賽的影響則更具長期結構意義:沃爾瑪、亞馬遜(Amazon)、DoorDash等業者押注「30分鐘內」即時配送(quick commerce),透過Wing、Zipline等無人機加速都市與郊區小件、輕量商品的交付。Zipline與Wing大舉擴產並與零售通路結盟,顯示市場已從實驗性走向商業化規模化準備。
駁斥替代觀點/風險提示: 有人認為de minimis政策與電商包裹收縮會重創空運,但事實上,AI與企業級貨物已部分或完全抵銷該衝擊。儘管如此,市場仍面臨多項風險:FAA法規若延遲、無人機運營標準不到位,將限制BVLOS與大規模部署;無人機製造與供應鏈瓶頸、電池與安全疑慮、空域管理及社會接受度,都可能拖慢商業化時程;另外,若AI硬體採購趨緩或轉向本地化生產,空運需求亦可能回落。
總結與未來展望(行動號召): 短至中期來看,AI硬體需求結合海運波動,正支撐空運運價與貨量回升,為航空貨運業帶來意外紅利。長期則取決於幾項關鍵變數:AI投資節奏、全球運輸網路穩定性、無人機法規與量產落地速度。對貨運承運人、物流業者與零售鏈管理者來說,建議密切追蹤AI硬體採購趨勢、投資空運運力彈性、並提前佈局無人機/中程自治運輸解決方案;對投資人,則需評估相關供應鏈企業在製造擴產、法規風險管理與長期需求可持續性上的競爭力。
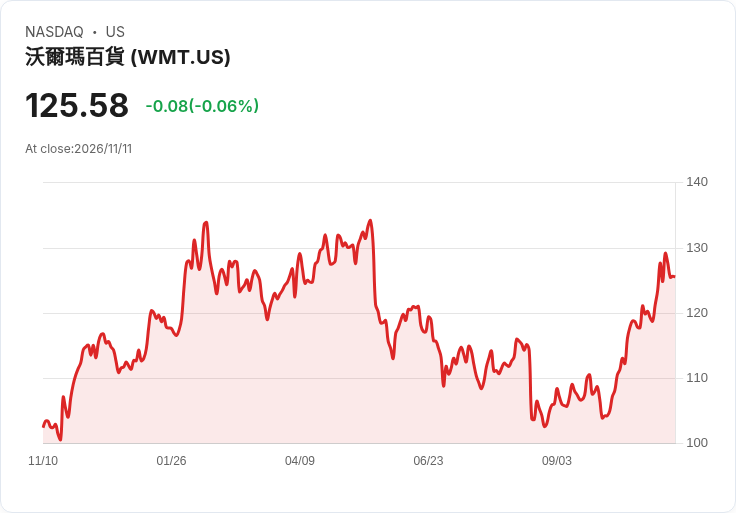
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。