我的網誌

摘要 : 2026年第3季NAV降至10.67美元,報告0.6M美元GAAP淨虧,CLO經常性現金流自8.8M降至7.5M。
新聞 : Pearl Diver Credit Company(PDCC)於2026年第三季財報顯示,公司淨資產價值(NAV)與收益表現出現明顯回撥,引發市場對CLO相關信貸資產估值與現金流穩定性的關注。公司報告指出,9月30日每股淨資產為10.67美元,低於6月30日的11.15美元;本季依照GAAP計算淨虧損0.6百萬美元,摺合每股0.09美元,前一季則為淨利8.5百萬美元、每股1.23美元。

背景與關鍵資料: - 投資收益與現金流:本季投資收益3.8百萬美元(每股0.55美元),較上季4.2百萬美元(0.60美元)略減;淨投資收益為1.9百萬美元(每股0.27美元),與上季相當(上季0.28美元)。公司指出來自CLO的經常性現金流為7.5百萬美元(每股1.08美元),低於上季的8.8百萬美元(1.27美元)。 - 評價變動與費用:本季未實現增值淨變動為2.5百萬美元(每股0.36美元),顯著低於上一季的6.7百萬美元(每股0.97美元)。營運費用為1.9百萬美元(每股0.29美元),較上季的2.2百萬美元(0.32美元)略降。 - 槓桿程度:截至9月30日,公司槓桿總額為34.9百萬美元,佔資產比率31.7%,較6月30日的38.4百萬美元、32.9%略為降低,顯示小幅去槓桿。
分析與評論: 本次獲利由盈轉虧的主因主要是評價面(未實現增值)向下修正以及CLO類現金流較上季回落。雖然淨投資收益維持穩定且營運費用有所下降,但未能完全抵銷評價下滑帶來的影響。槓桿比率小幅下降有助於降低利率與信用風險曝險,但NAV與每股表現仍受市場估值波動影響明顯。
替代觀點與駁斥: - 標準悲觀觀點:有人可能認為NAV與每股盈利顯著下滑代表基本面惡化,對未來配息與資本回收能力構成警訊。 - 駁斥:公司仍產生穩定的經常性CLO現金流(本季7.5百萬美元),且費用管理改善與槓桿微幅下降,顯示在資本結構與現金流面具備一定韌性;惟若信用市場或CLO估值持續承壓,風險仍不可忽視。
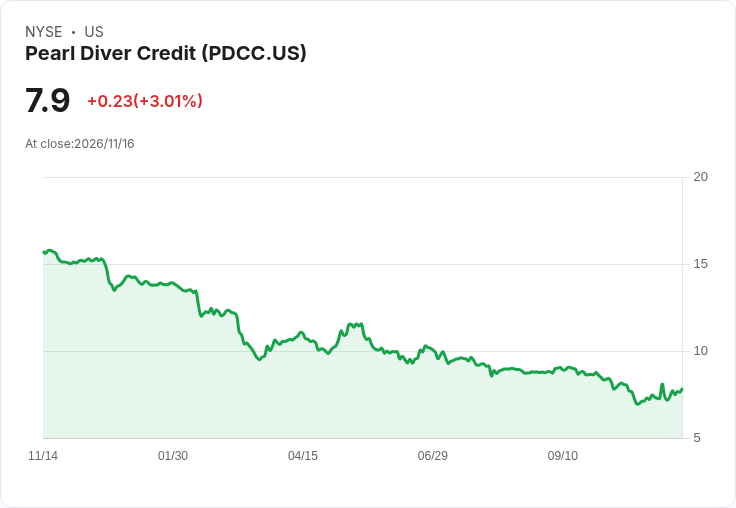
最新動態與展望: 公司補充第四季更新:10月31日每股NAV為9.58美元,經常性CLO現金流(截至11月11日)仍為7.5百萬美元(每股1.08美元)。投資人應持續關注未實現評價的波動、CLO基礎資產的收款情形、信用利差與利率走勢,以及公司未來的配息政策與資本管理措施。建議投資者追蹤下一季NAV與季報、管理層在投資者電話會議的說明,以評估短期估值波動是否已反映真實基本面變化。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。