我的網誌

Mako第三季公佈GAAP每股盈餘0.18美元、營收5,072萬美元;報導指公司錄得創紀錄黃金銷售但利潤下滑,市場對其淨資產折讓幅度引關注。
Mako Mining Corp.(MKO:CA)公佈最新財報,第三季達成GAAP每股盈餘0.18美元,營收為50.72百萬美元(5,072萬美元),引發市場與分析師對公司營運動能與估值差距的討論。

背景與事實: - 公司公佈的關鍵數字為:Q3 GAAP EPS 0.18美元,營收50.72百萬美元。 - 多方市場評論指出,儘管公司出現創紀錄的黃金銷售量,但同期利潤評價呈現下滑;另有分析認為,Mako股價目前較其淨資產價值(NAV)存在約48%的折讓,暗示市場對未來成長持保留態度。
要點與分析: - 營收與銷售:公司能在單季創造逾5,000萬美元營收並傳出創紀錄銷售,顯示銷售通路與產出有實質提升,這對現金流與短期營運是正面訊號。 - 盈利變動與成因:雖然EPS為正,但報導提及利潤下降,可能由若干因素造成,包括生產成本上升、運輸與精煉費用、行政或一次性支出、資產減值或稅負變化等(需以公司季報明細確認實際驅動專案)。單看營收並不足以判斷獲利品質,應關注每盎司全成本(AISC)與毛利率變動。 - 估值落差的兩面:部分分析師認為公司股價相較NAV有近48%折讓,這可能為價值投資機會;但折讓亦可能反映市場對商品價格波動、地緣或營運風險、或未來生產能否持續成長的疑慮。換言之,低估值既可能是誤判也可能合理反映風險。
替代觀點與駁斥: - 反對意見:有人會指出「既然營收與銷售創新高,但利潤下滑,代表基本面並未改善,折讓合理」。 - 反駁角度:營收與銷售成長是具體的營運成果;若利潤壓縮屬於一次性或短期成本推動,且公司能持續提升產量並控制單位成本,則未來獲利恢復與估值修正具備可能性。因此,需區分結構性問題與暫時性衝擊,並以季報注釋與管理層指引為判斷依據。
結論與展望(行動號召): 投資人與市場應持續追蹤Mako未來季報與管理層對產量、成本(尤其AISC)、資本支出與債務狀況的說明。若公司能藉生產成長與成本控制轉化為穩定現金流,當前估值折讓或提供長期買入機會;反之,若利潤下滑為結構性問題或黃金價格走弱持續,折讓可能有其風險基礎。建議關注下一季的生產數據、成本明細與資產負債表變動,並以個人風險承受度評估是否進場或調整持股。
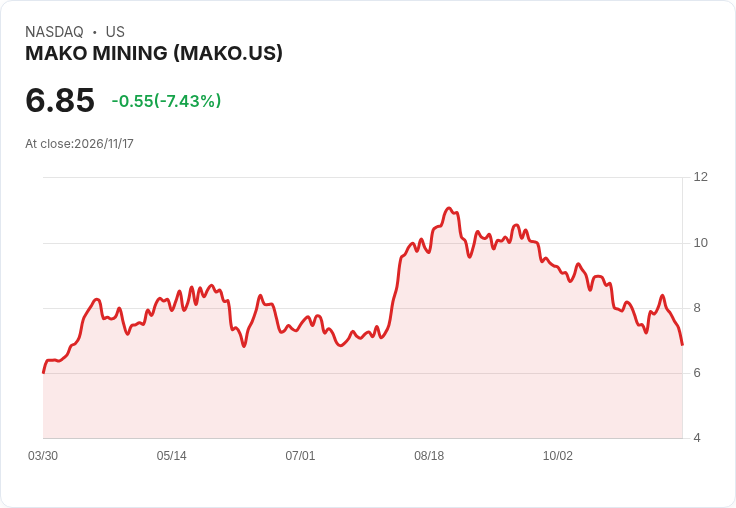
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。