我的網誌

杜比預告FY2027營收約14.2億美元、營利率與EPS大致持平,管理層稱強調AI與經營簡化。
杜比(Dolby Laboratories)在新任執行長Marc Whitten首次財報會中,對外宣佈2027財年營收預估約為14.2億美元,並預期非GAAP營業毛利率與營業費用維持平盤,使得整體非GAAP營業率與每股盈餘(EPS)預估也將「持平」。管理層以謹慎基調面對明年度展望,強調公司授權模式具備耐久性,同時將聚焦文化、流程簡化、AI領導與發展更多經常性收入來源。

背景與當季表現 杜比在2026財年第四季(Q4)實現營收3.74億美元,非GAAP每股盈餘1.25美元;全年營收達14.2億美元、年增5%,全年非GAAP EPS為4.36美元。授權收入為3.47億美元,其中包含一筆負6百萬美元的先前出貨調整;產品與服務收入為2,700萬美元。Quarter內公司產生約8,500萬美元營運現金,並於該季回饋股東近1億美元(含6,500萬美元庫藏股與3,400萬美元現金股利)。截至季末現金及投資約7.13億美元,並於年度內加碼庫藏至2.65億美元。
關鍵資料與授權組合變化 管理層指出,Dolby Atmos、Dolby Vision與影像專利相關收入年增約18%,高於預期約15%,且在2026財年首次佔授權收入超過50%,超越傳統基礎音訊業務。展望2027財年,公司假設基礎音訊收入將中位數個位數下滑,而Atmos/Vision與影像專利收入將中位數個位數成長;非GAAP毛利率目標約89%,非GAAP營業費用估約7.75億美元,故整體非GAAP營業率預計「大致持平」。就終端市場,管理層預估「其他收入」將中雙位數成長、行動裝置持平、消費性電子與PC下滑中個位數、廣播下滑高個位數。
管理層的論點與分析 新任CEO Whitten 表示,經過初步內外評估,Dolby持有「高度耐久且有價值的授權業務」,但基於宏觀與供應面不確定性,公司採較保守的指引策略。他將短期優先事項列為打造高效表現文化、簡化內部流程、在AI時代取得領導地位,並推動可持續且有利可圖的成長路徑。CFO Robert Park 補充,2027年的財測考量到「較低的單位出貨量」、「較少的recoveries(回溢金)」及個別案子時序所致的波動,並提醒第一季營收可能在2.85億至3.05億美元之間、非GAAP EPS介於0.41至0.56美元,且季度間因真實值調整與合約時序可出現顯著波動。
市場質疑與管理層回應 分析師對「持平」展望表現出保留態度,質疑Atmos/Vision動能與公司指引間的矛盾。管理層回應強調,目前看到的是因記憶體價格壓力與其他供應鏈限制導致的較低裝置出貨量,這些因素會短期影響回溢與授權收入時序,但不改變管線與長期機會。公司亦指出Video Distribution Patent Program擴張至47家授權方,汽車、OptiView與Dolby Vision 2等項目持續有合作與採用案例,但承認某些成長仍仰賴裝置出貨節奏與長期採用率。
駁斥替代觀點與風險 針對外界認為Atmos/Vision強勁即可支援成長的論點,杜比管理層澄清:雖然該項收入成長優於預期,但整體財測必須跨端市場彙整影響,且若最低量承諾在行動市場續約時反映較低出貨量,整體營收仍可能下修。主要風險包括記憶體價格與供應鏈對裝置出貨的壓抑、recoveries水準回落、以及關鍵合約或區域推出時序偏差。公司同時指出資本配置仍偏向回購與股利,並會視情況在補償攤薄時保留購股彈性。
結論與未來觀察重點 杜比在新CEO帶領下,採取更謹慎的短期財務指引,同時推動組織與產品向AI、服務化與經常性收入轉型。投資人與觀察者應關注:裝置出貨量與記憶體價格走勢、recoveries金額與時序、Atmos/Vision與影像專利在授權收入中的持續貢獻率、以及OptiView、Dolby Vision 2與汽車市場的商業化進度。短期內,公司現金充裕且持續回饋股東,但能否在供應鏈緩和與新商業模式放大下恢復雙位數成長,將是接下來評估杜比價值與成長力道的關鍵指標。
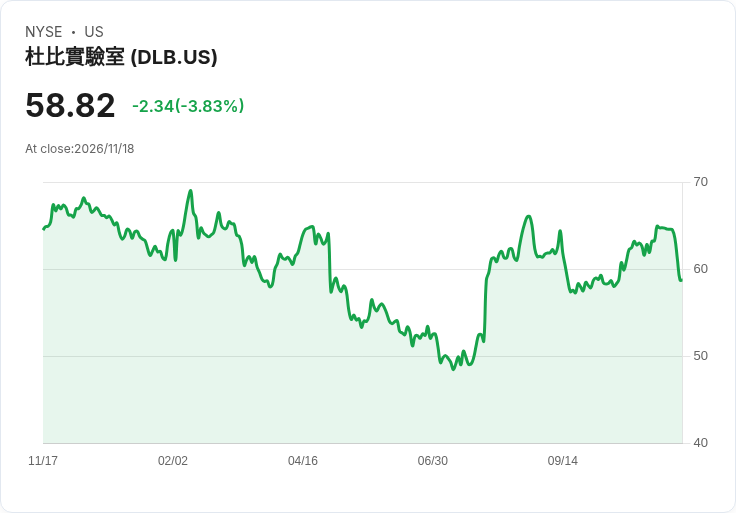
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。