我的網誌

Q3 EPS、營收雙超預期並上調FY27至52.0–52.1億美元,盤前股價漲逾8%。
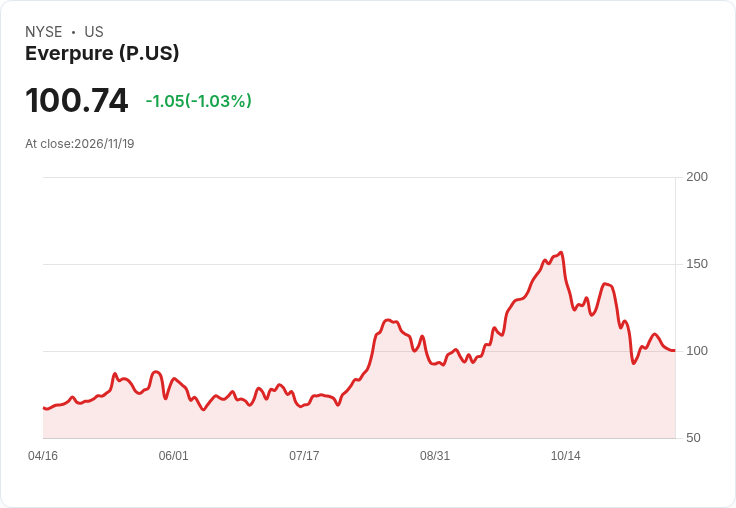
Everpure(股票代號 P)週四盤前股價跳升逾8%,原因是公司公佈第三季(截至11月1日)財報與樂觀展望,資料顯示營運動能強勁並獲外資券商正面評價。

背景與重點數字: - Everpure 為專注快閃(flash)儲存的資料中心供應商,近年靠大客戶與高階產品擴張市佔。 - 第三季調整後每股盈餘為0.86美元,超出分析師預期0.78美元;營收為14.6億美元,年增51.4%,同樣高於市場預估的13.3億美元。 - 公司對第四季指引將營收預估提高到約15.0–15.2億美元(市場估約14.9億美元),並預期調整後營業利益在3.5–3.6億美元。 - 2027財年整體營收指引也由原先約50.3–50.7億美元調整至52.0–52.1億美元,市場共識約50.6億美元。
券商評價與理由: Wedbush 證券分析師 Matt Bryson 於報告中重申對 Everpure 的 OUTPERFORM 評級,並維持 130 美元目標價。他將評價基礎定為約 30 倍的 FY28 每股盈餘乘上淨現金,理由包括:第三度上調 FY27 展望、創紀錄的營業利潤率(23.6%)、第二筆前五大超大規模客戶訂單將在 FY28 開始放量,以及第四季指引仍存在上行空間。
深入分析與評論: - 成長動能:營收年增率逾五成、連續上調全年指引,顯示公司在產品組合及大客戶拓展上取得實質進展,特別是來自超大規模資料中心(hyperscale)客戶的中長期訂單,有助提升未來營收可見度。 - 獲利能力:23.6% 的營業利潤率為公司歷史高點,代表定價能力與成本控制同步改善,若能維持將支撐更高估值。 - 風險因素:市場亦指出估值已高(目前的倍數高於過去兩年平均),且 NAND(快閃記憶體)價格及終端產品掛牌價(list price)可能下行,若晶片成本快速回升或價格競爭加劇,將侵蝕毛利率與盈利成長。Wedbush 也在報告中明確提到這些不確定性,作為維持目標價時的權衡考量。
替代觀點與駁斥: - 懷疑論者認為目前估值反映過高期待,若 NAND 成本回落或價格戰惡化,Everpure 的獲利與股價可能承壓。 - 反駁觀點是:公司已獲得至少兩筆頂級 hyperscaler 的重大訂單、並展現穩健毛利率提升,這些結構性利多可在未來數季實際轉化為營收與現金流,短期價格波動難以完全抹消基本面改善的價值。
結論與展望(行動號召): Everpure 本季業績與指引雙雙優於預期,並獲大型券商維持正向評價,短線股價反應強烈。未來關鍵觀察指標包括:NAND 成本走勢、公司與超大客戶的放量時程、以及第四季實際業績是否能延續目前上行趨勢。投資人應在評估高速成長潛力與相對高估值之間取得平衡,關注即將到來的季報與產業供需變化,以判斷是否追價或等待調整後佈局時機。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。