我的網誌
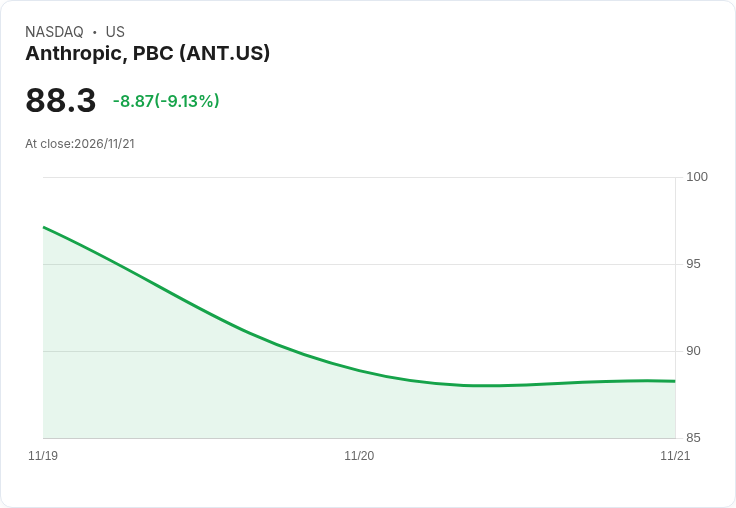
摘要 : Anthropic IPO無力回穩情緒,Fed示警續升息,全球主要指數普遍回檔。
新聞 : 本週全球股市在人工智慧(AI)題材回檔與升息疑慮交錯下出現顯著下跌,投資人對高估值、資金成本與政策風險的擔憂再度浮現。以美股為例,標普500週跌約8%、那斯達克週跌約10%,顯示科技與成長股承壓最為明顯。

美國:AI 獲利預期受質疑,Nvidia 雖再度「財報超預期並上調展望」,但自10月初高點以來股價仍下跌逾45%。Anthropic(ANT)上市未能挽回市場對AI相關股票的信心,市場開始質疑投入與借貸規模是否能被實際報酬合理化。同時,10月FOMC會議紀要指出多位聯準會官員認為可能需進一步升息以使通膨回歸目標,令利率前景趨緊、風險資產承壓。
歐洲:整體表現亦疲弱,歐洲股市(STOXX)週跌5.7%。儘管歐盟委員會將2026年歐元區成長預估自0.9%上調至1.2%,但同步公佈的資料顯示通膨升至三年多來高點,已達歐洲央行目標的兩倍,增加貨幣緊縮的不確定性。英國10月零售銷售年增2.3%,優於預期,但通膨升至一年高點;倫敦FTSE 100本週下跌逾4%,創伊朗戰事爆發以來最差單週表現;德國DAX跌7.1%、法國CAC跌5%。企業面訊息方面,德意志銀行內部檔案指其處理了5.82億美元與性犯罪者Jeffrey Epstein有關的可疑交易,增添金融業風險話題。
亞太:中國市場與日本股市亦受波及。人民銀行連續第18個月維持一年期貸款市場報價利率(LPR)在3.00%、五年期在3.50%;但中國10月經濟增長放緩,零售、工業產出與投資皆不及預期,上證綜指當週下跌約2.8%。日本方面,日經225近一週下跌近8%,日本第三季經濟意外縮減,消費疲弱拖累成長,通膨則升至近一年高點,惡化的基本面與AI交易的平倉潮共同推動股市下跌。
原因分析與評論: - 估值與資金成本:AI 概念股在先前漲幅中累積高估值,當市場開始懷疑未來報酬能否匹配龐大投資與借貸成本時,獲利了結壓力擴大。Nvidia 雖有強勁營收與利潤資料,但出口管制及新任領導層的不確定性,使得「基本面強就能抵擋賣壓」的論點難以完全成立。 - 政策風險:Fed紀要顯示仍可能增息,全球流動性預期收斂,對成長股與高槓桿策略特別不利;歐洲通膨回升也提高ECB延續緊縮的可能性。 - 地緣與法遵風險:德意志銀行與Epstein相關交易的揭露提醒市場,銀行與金融機構仍面臨合規與聲譽風險,可能影響金融板塊估值。 替代觀點與駁斥: - 有觀點認為AI回檔只是短暫整理,基礎需求與技術趨勢不變,長期仍看好相關龍頭。確實,AI長期前景被多數機構視為向上趨勢,但短期風險並非單純情緒修正:出口管制政策、資金成本上升、以及部分企業領導層變動,均可能實質影響獲利與供應鏈,故投資人不可僅以長期願景忽視短期基本面與政策風險。 投資人因應與未來展望: - 關鍵觀察指標包括:聯準會與ECB的利率路徑、主要AI供應鏈的出口管制與監管動向、企業獲利能力與資本支出趨勢,以及中國與日本的經濟資料是否出現回穩。短期內若通膨與利率預期不降,風險資產回檔壓力恐持續。 - 建議投資人檢視持股估值與槓桿,必要時提高資產配置多元化,採用防禦型或對沖工具以管理波動;長線投資者則可關注基本面被短期拋售壓低的優質標的,分批佈局並設好風險控管。
總結: 本週市場以AI題材退燒、升息預期與地緣/合規風險為主導,多數主要指數顯著回檔。短中期市場走向仍取決於貨幣政策動向與企業獲利是否能持續支援高估值。投資人應在關注長期趨勢的同時,重視短期政策與基本面風險,調整風險暴露並準備應對更劇烈的市場波動。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。