我的網誌

專注高毛利策略奏效,第三季獲利結構大幅優化
United States Antimony(UAMY) 最新公布的第三季財報顯示,儘管面臨市場價格波動,公司依然繳出亮眼的營運成績單。單季營收達到 1010 萬美元,最令市場驚豔的是,毛利較去年同期翻倍增長至 430 萬美元,毛利率更從 23% 大幅擴張至 42%。執行長 Gary Evans 強調,在跌價市場中,管理層將重心放在提高利潤率而非單純衝刺銷量,每磅售貨成本也成功從 20.89 美元大幅收斂至 10.19 美元,展現出強大的成本控管能力。不過,單季淨損仍達 950 萬美元(每股虧損 0.06 美元),主要包含探勘費用及戰略投資的非現金損失。
北美市場獨霸毫無競爭者,帳上現金充裕支撐擴張
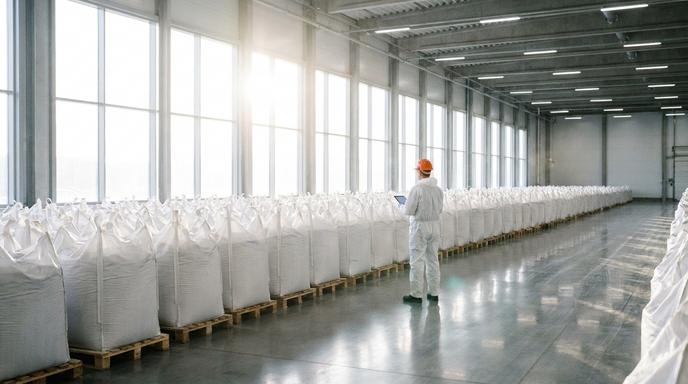
針對產業競爭環境,執行長明確指出,United States Antimony(UAMY) 在北美市場具備絕對的壟斷地位,且評估未來三年內都不會有競爭對手出現。目前公司庫存處於歷史高點,且減值損失極低,為後續出貨提供強大後盾。在資金水位方面,截至九月底,公司帳上擁有高達 5100 萬美元的現金與美國國債,流動性相當充裕,預計年底前透過收回政府欠款將進一步強化財務體質。此外,公司在十月前已斥資 310 萬美元實施庫藏股買回,顯示對未來營運的信心。
財測指標轉向出貨量!2026年銷量目標上看181萬磅
面對原物料價格的不可控性,財務長 Shawn Winkler 宣布重大指引調整,將原先 6000 萬至 7500 萬美元的營收目標,全面轉向以「出貨量」為基準的財務預測。展望 2026 全年,公司預估銻產品銷量將達 168 萬至 181 萬磅,其中包括供應給美國國防後勤局(DLA)的 27.6 萬至 35.6 萬磅。同時,沸石產品的預期銷量也落在 1.75 萬至 1.85 萬噸之間。管理層強調,任何今年未及交貨的 DLA 訂單都會遞延至 2027 年,並不會從訂單中流失。
國防訂單驗收時程難控,基礎設施升級面臨挑戰
儘管訂單滿手,但 United States Antimony(UAMY) 仍面臨幾項不可控的營運變數。首先是美國國防後勤局(DLA)的驗收與付款時程,雖然公司已將交貨週期縮短至約 70 天,並成功完成 7 筆總重約 27.6 萬磅、價值 870 萬美元的交貨,但後續高達 4860 萬美元的長期合約仍受制於政府機構的測試與審批進度。此外,執行長也坦言產線升級過程遭遇波折,例如在 Thompson Falls 廠區遇到承包商提供劣質設備導致延宕,且來自玻利維亞的原料供應狀況也低於預期,這些都是投資人需持續關注的潛在風險。
United States Antimony(UAMY) 公司簡介與最新交易資訊
United States Antimony(UAMY) 是一家完全垂直整合的採礦、運輸、製粉、冶煉和銷售公司。旗下擁有四個主要經營部門:美國銻業、墨西哥銻業、美國沸石業和貴金屬業。其主力產品與服務涵蓋銻、銀、金、沸石產品,以及相關的儲存、處理和包裝服務,絕大部分收入皆來自美國本土市場。在最新一個交易日中,United States Antimony(UAMY) 收盤價為 2.91 美元,單日下跌 0.21 美元,跌幅達 6.73%,單日成交量為 6,113,840 股,成交量較前一日變動達 26.79%。
【免責與製作說明】
本文內容僅供參考,不構成任何投資建議或買賣邀約。文中股價、漲跌幅、成交量等數據取自 CMoney 資料庫,即時數據可能隨時變動。投資一定有風險,請自行評估並審慎決策。
本文由 AI 輔助撰寫,數據及資料皆來自 CMoney 資料庫及公開平台,經「權知道編輯團隊」依規則審核後發布。